En resumen
- Apple cierra su mejor año fiscal con récord en iPhone y Servicios.
- MercadoLibre se resiente por compresión de márgenes por logística y marketing.
- Qualcomm muestra una guía débil y la caída en chips para teléfonos presionan sus acciones.
![]()
|
Cinco empresas, cinco reportes
LA NOTICIA
En una nueva semana de reportes de ganancias del tercer trimestre de 2026, veremos cómo les fue a
Apple Inc. ($AAPL),
McDonald's Corp. ($MCD),
MercadoLibre Inc. ($MELI),
Qualcomm Inc. ($QCOM) y
Uber Technologies Inc. ($UBER).
PONME AL DÍA
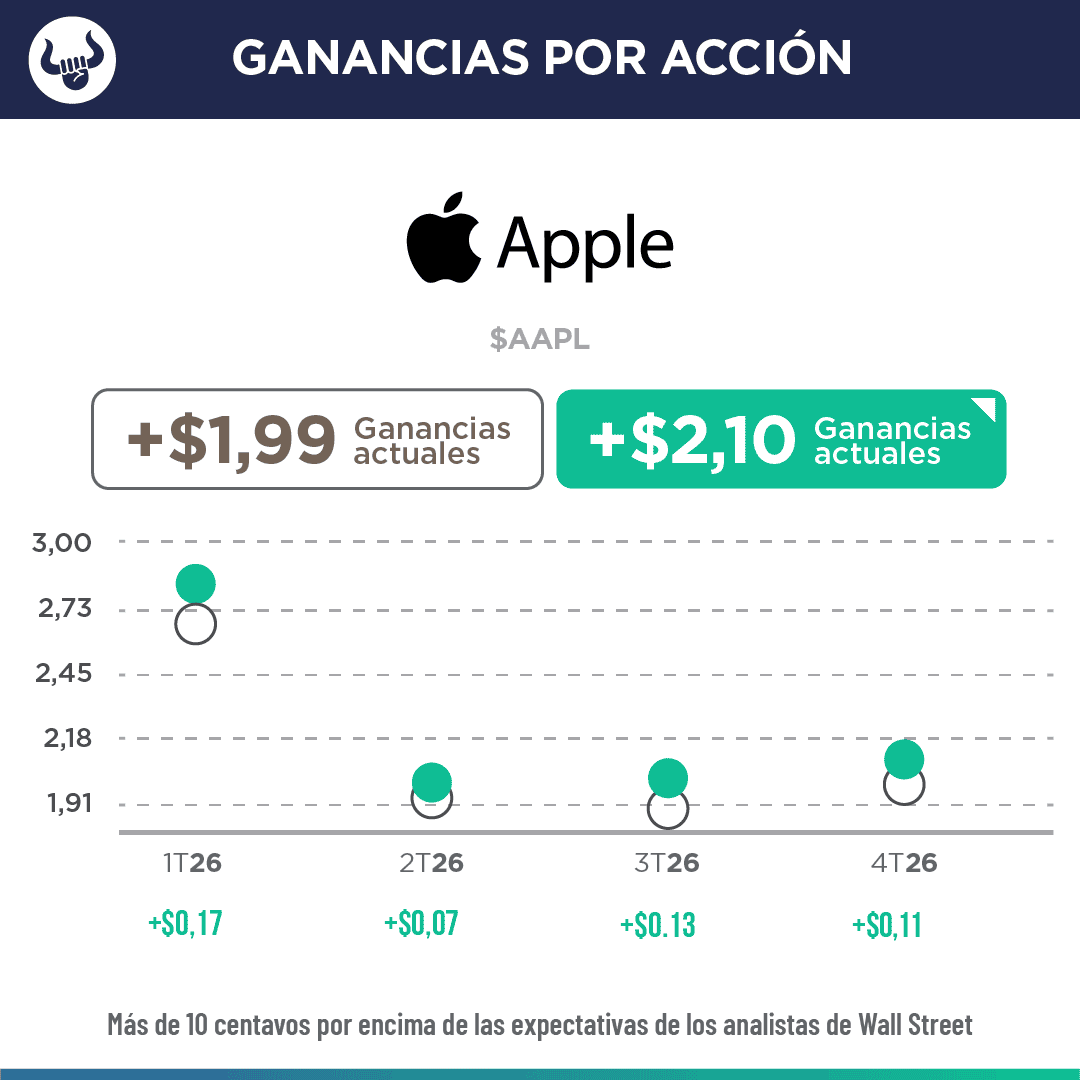
Apple superó las expectativas de ganancias e ingresos del trimestre, pero las presiones en los costos de chips de memoria y la desaceleración prevista en servicios generaron cautela entre los inversores:
- La empresa reportó un beneficio por acción (BPA) de $2,10 frente a los $1,99 esperados, e ingresos de $114.500M, por encima de los $113.400M estimados. Los ingresos crecieron 12% interanual. Parte de la mejora en la ganancia provino de reembolsos de aranceles que añadieron $0,05 por acción.
- Las ventas de iPhone aumentaron 17,5% a $57.600M, impulsadas por el modelo 17, y las de Mac crecieron casi 24%. En contraste, los ingresos de iPad cayeron 10,4% y los de wearables, hogar y accesorios disminuyeron 7,9%.
- Apple proyecta un crecimiento de ingresos de entre el 7% y el 10% para el trimestre de diciembre, pero espera que su margen bruto caiga al 45%-46% debido al aumento de los costos de memoria y la inversión en IA para Siri, por debajo del 46,3% que estimaban los analistas.
- Los ingresos en la Gran China crecieron 21% en el trimestre y 28% en el año fiscal, mientras que el gasto de capital de la compañía cayó 29% a $9.000M y el de I+D subió 32% a $45.800M.
|
¿ENTONCES?
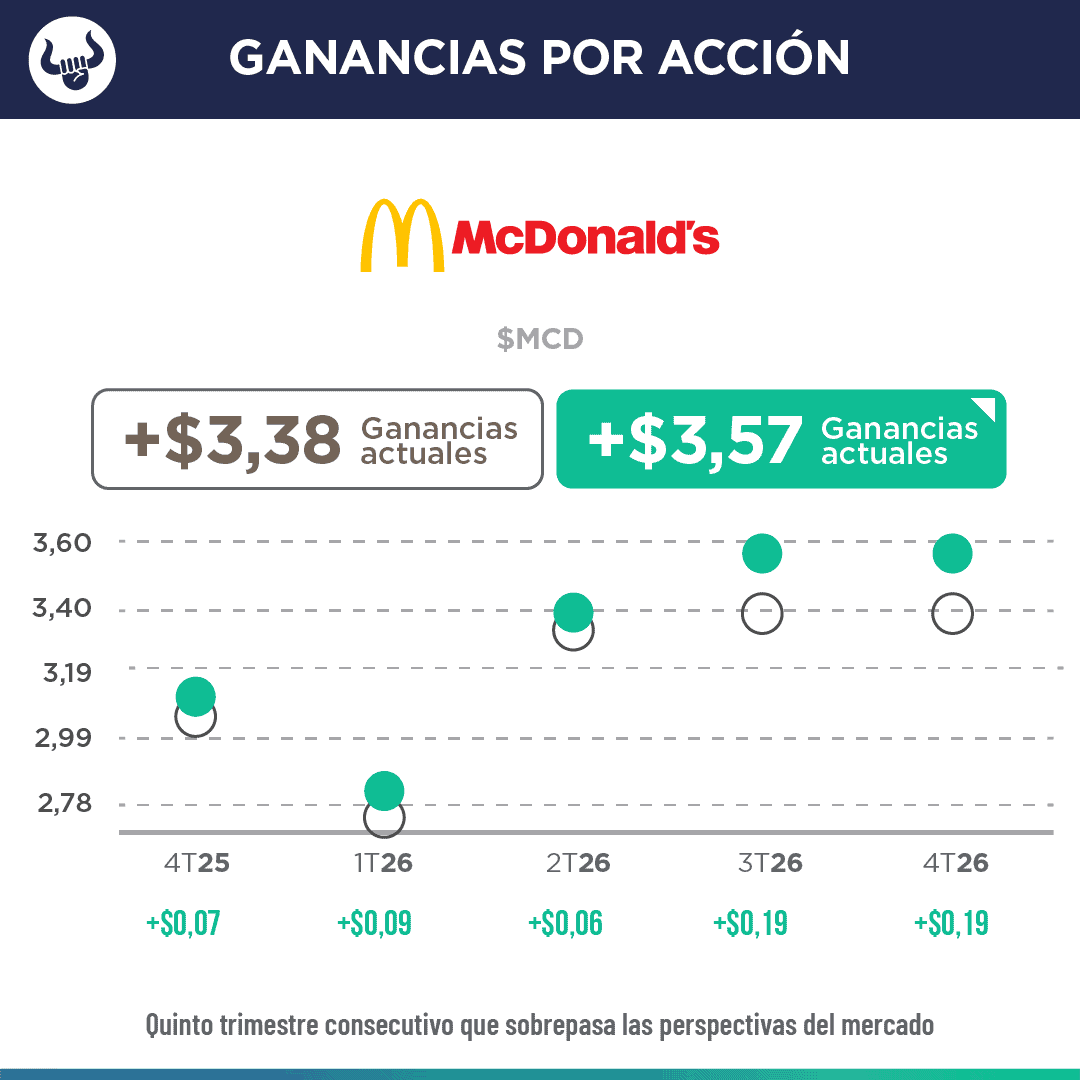
McDonald's superó las estimaciones de BPA ajustado, aunque los ingresos quedaron ligeramente por debajo de lo previsto, con un crecimiento global impulsado por los mercados internacionales:
- El BPA ajustado fue de $3,57 frente a los $3,38 esperados, con un alza del 11% interanual. Los ingresos fueron de $7.157M, por debajo de los $7.300M estimados, aunque crecieron 1% respecto al año anterior.
- Las ventas comparables globales aumentaron 1,5%, moderándose desde el 3,6% del año previo. Los mercados internacionales operados subieron 1,4% (liderados por Alemania y Australia) y los mercados de licencia en desarrollo 4,2% (con Japón a la cabeza), mientras que EEUU cayó 0,2% por menores visitas compensadas parcialmente por un mayor ticket promedio.
- Las ventas globales de McDonald's superaron los $38.000M (+4%), los márgenes de restaurantes franquiciados alcanzaron $3.800M (+3%) y las ventas a miembros del programa de lealtad en 70 mercados fueron de más de $11.000M en el trimestre. La compañía declaró un aumento del 4% en su dividendo trimestral a $1,93 por acción.
- La empresa inició una prueba de ocho semanas de dos nuevos formatos de menú de valor diario en aproximadamente 1.900 restaurantes de EE.UU., con el objetivo de lanzar un programa nacional a principios de 2027, y continúa avanzando en su meta de tener el 98% de su portafolio global franquiciado para 2028.
¿OTRA NOVEDAD?
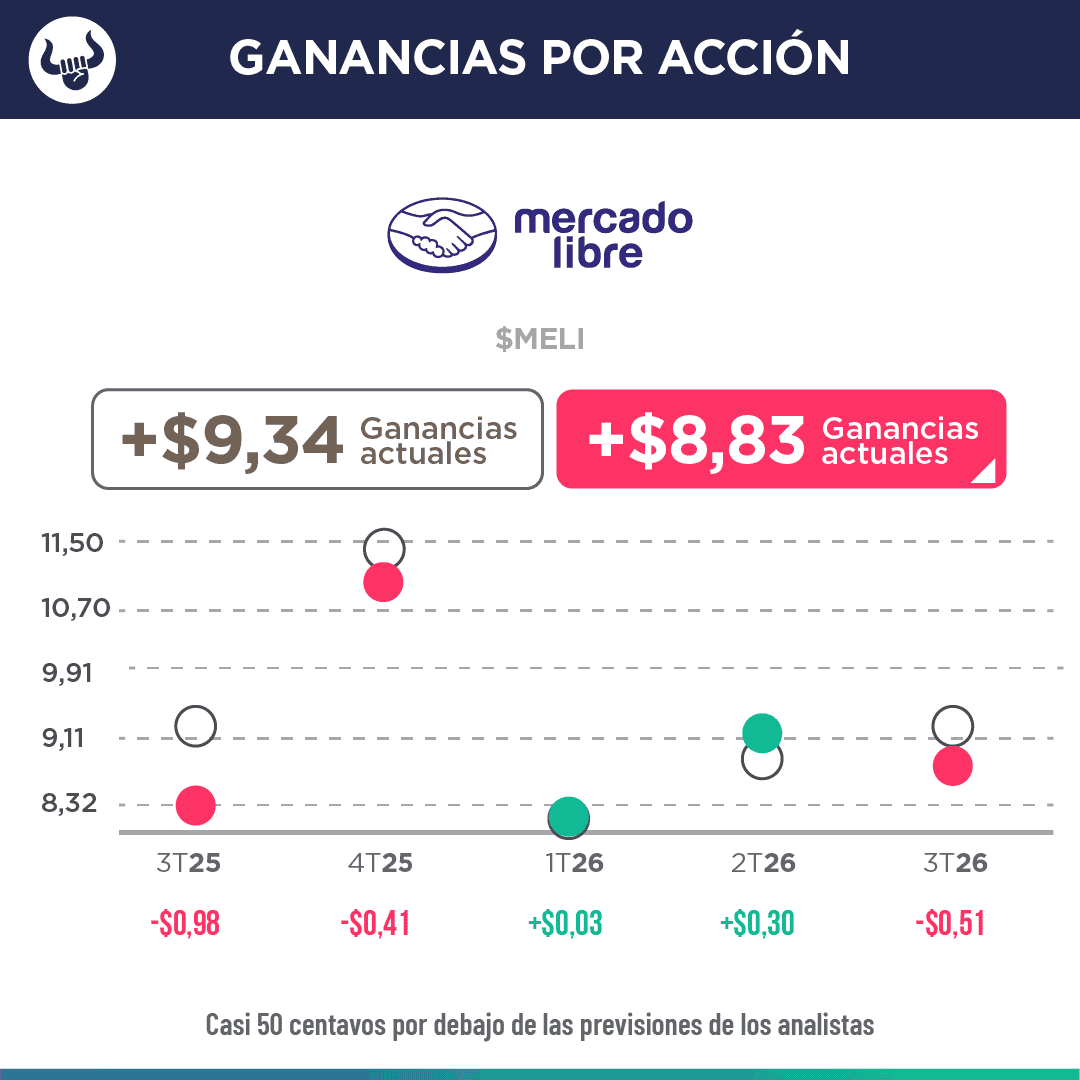
MercadoLibre superó las estimaciones de ingresos pero quedó por debajo en BPA ajustado, con una fuerte compresión de márgenes operativos:
- El BPA ajustado fue de $8,83 frente a los $9,34 esperados, una diferencia de $0,51 a la baja. Los ingresos alcanzaron $10.750M, ligeramente por encima de los $10.690M estimados, con un crecimiento del 45% interanual.
- El ingreso operativo totalizó $676M con un margen del 6,3%, por debajo del 7% del trimestre anterior y una caída del 6% interanual, reflejando mayores costos por envío gratuito ampliado, nueva capacidad logística añadida antes de la temporada alta y mayor gasto en marketing de afiliados en Brasil.
- El GMV (Valor Bruto de Mercancía) creció 38% interanual a $23.000M y el volumen total de pagos aumentó 53% a $109.000M. La cartera de crédito alcanzó casi $18.000M, 62% más interanual, con la tarjeta de crédito representando el 47% de la cartera, y los usuarios activos mensuales de fintech crecieron 29% a 93M.
- MercadoLibre amplió su infraestructura logística casi 20% en superficie respecto al trimestre anterior, lo que contribuyó a la presión sobre los márgenes a corto plazo, mientras los gastos de ventas y marketing subieron al 11,6% de los ingresos netos desde el 11,2% previo.
¿QUÉ MÁS PASÓ?
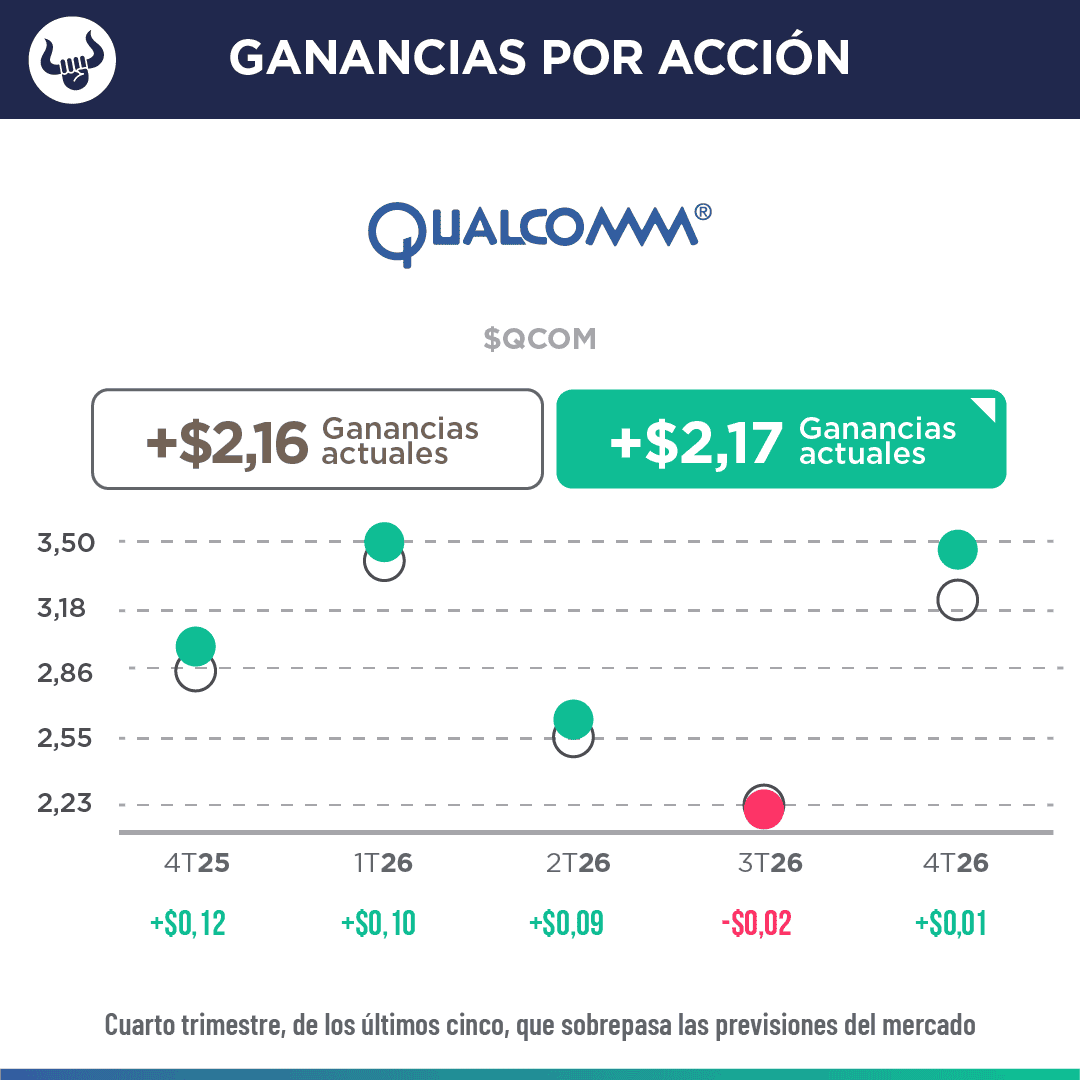
Qualcomm superó las estimaciones, pero su previsión de ganancias para el trimestre actual quedó por debajo de lo esperado, presionado por la debilidad del mercado de smartphones y la escasez de memoria:
- El BPA ajustado fue de $2,17 frente a los $2,16 esperados, y los ingresos fueron de $10.320M, por encima de los $10.110M estimados. Los ingresos cayeron 8% interanual.
- Las ventas de chips para teléfonos cayeron 26% a $5.140M, por debajo de los $5.210M que esperaba el mercado. La compañía prevé que el mercado de smartphones se mantenga plano en 2027. En contraste, los ingresos de automoción subieron 89% a $1.990M, superando los $1.660M estimados, y los de IoT crecieron 4% a $1.880M.
- La previsión para el trimestre en curso es un BPA ajustado de entre $2,15 y $2,35, con un punto medio de $2,25, por debajo de los $2,27 esperados. Los ingresos proyectados van de $10.400M a $11.200M, frente a los $10.480M que estimaba el consenso.
- Los ingresos del negocio de licencias QTL cayeron 7% a $1.300M, en línea con lo esperado, y la compañía renovó sus acuerdos de licencia con Apple, Huawei y Transsion. Los ingresos de centros de datos fueron de $650M en el trimestre y la empresa mantiene su objetivo de $5.000M para el año fiscal 2027.
POR ÚLTIMO
Uber superó ligeramente las estimaciones de BPA ajustado e ingresos, con un crecimiento sólido en reservas brutas y rentabilidad récord, aunque la debilidad en la oferta de conductores en movilidad internacional moderó el impulso:
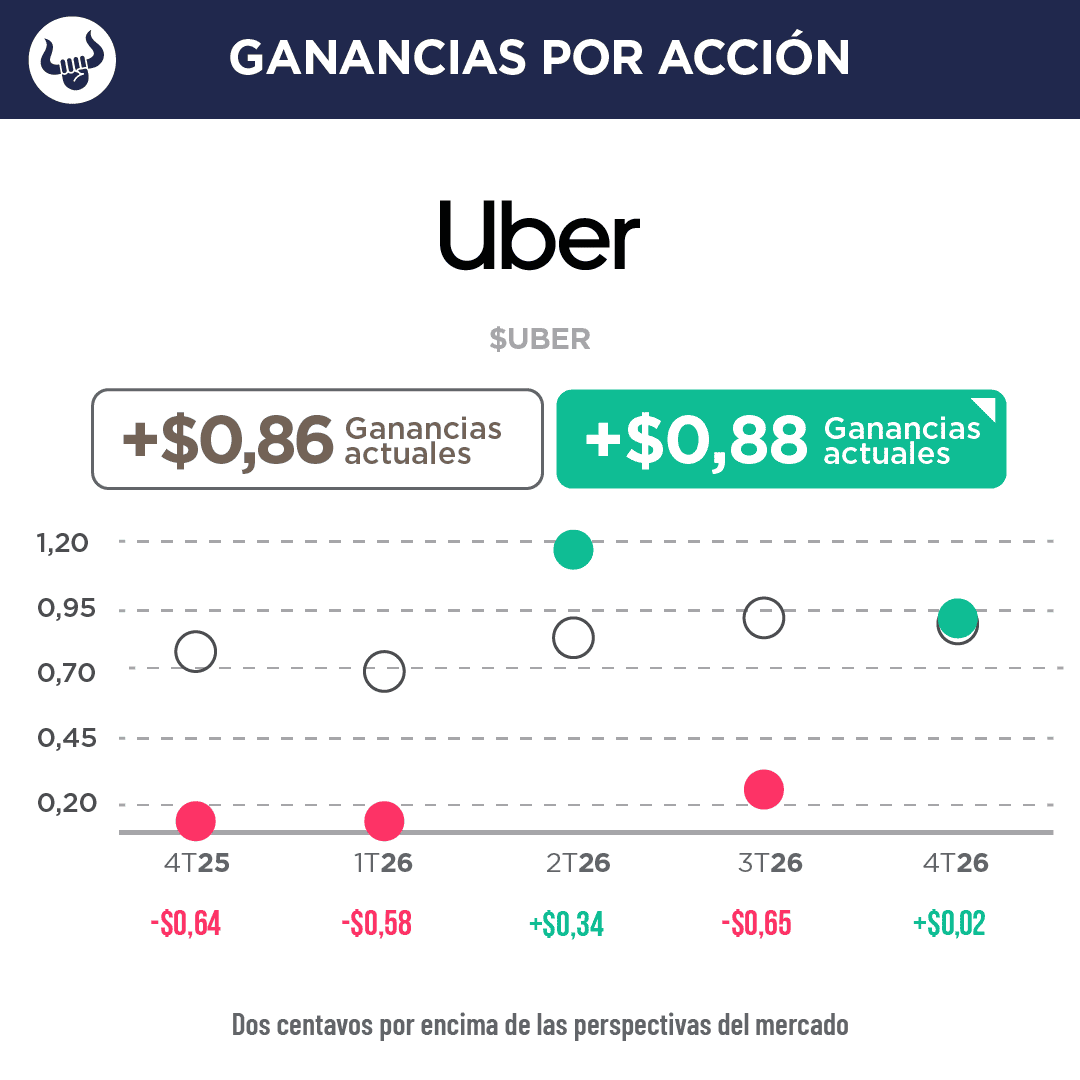
- El BPA ajustado fue de $0,88 frente a los $0,86 esperados, un alza del 35% interanual. Los ingresos fueron de $14.800M, por encima de los $14.670M estimados, con un crecimiento del 10% que reflejó un impacto negativo de 8 puntos porcentuales por cambios en el modelo de negocio.
- Las reservas brutas crecieron 20% interanual a $59.800M, impulsadas por un récord de 215M de consumidores activos mensuales y 4.100M de viajes (+16%). El segmento de Delivery aceleró su crecimiento orgánico con reservas brutas en más de 23%, mientras que Movilidad creció por debajo de lo esperado por la oferta de conductores en varios mercados internacionales.
- El ingreso operativo no-GAAP creció 38% a $2.300M, alcanzando un margen récord del 3,9% sobre reservas brutas, y el EBITDA ajustado subió 31% a $3.000M. El flujo de caja libre de los últimos doce meses alcanzó un récord de $10.400M.
- Para el cuarto trimestre, Uber proyecta reservas brutas de entre $63.250M y $65.250M (crecimiento del 18% al 22% en moneda constante) y un BPA ajustado de entre $0,95 y $0,99, por debajo del consenso de $1,06. La compañía espera alrededor de 700 vehículos totalmente autónomos en su plataforma para fin de año y más de 2.000 en 2027.
EN CONCRETO
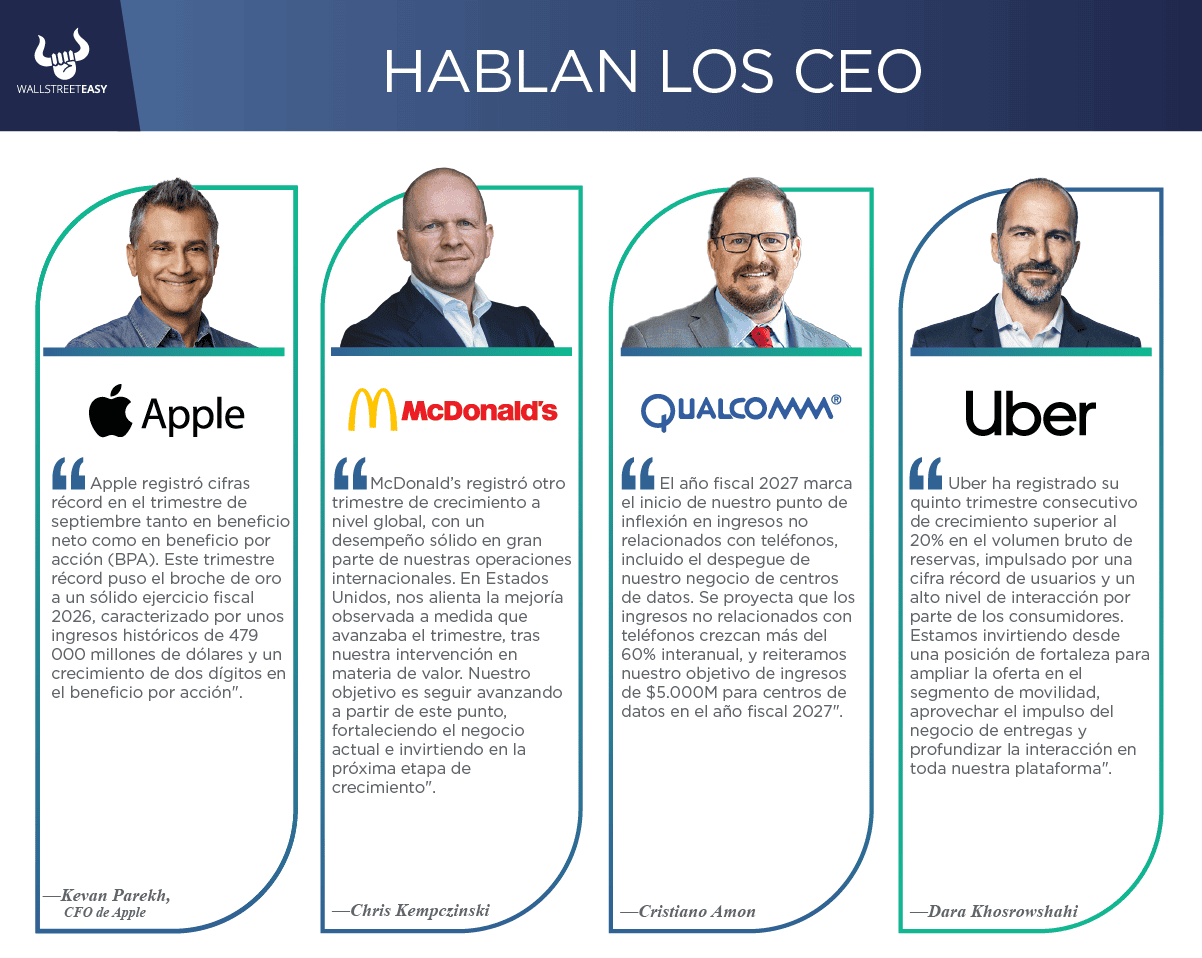
A continuación, veamos lo que opinan los CEO de las principales empresas:
Conclusión: resultados mixtos
De las cinco empresas que observamos para el reporte, Apple, Qualcomm y Uber estuvieron por encima de las proyecciones del mercado en BPA ajustado e ingresos, aunque Qualcomm y Uber decepcionaron con sus previsiones para el trimestre en curso. McDonald's superó las estimaciones de BPA ajustado pero quedó por debajo en ingresos, con ventas comparables en EEUU aún en terreno negativo. MercadoLibre fue el caso inverso: batió las expectativas de ingresos pero no las de BPA ajustado, y la fuerte compresión de sus márgenes operativos por la ampliación de la red logística y el mayor gasto en marketing llevó a sus títulos a caer con fuerza. Nos mantenemos atentos para traerles los mejores trades.
![]()
|
