En resumen
- Visa superó las proyecciones del mercado con cifras récord.
- Microsoft destacó por el impulso de su nube e inteligencia artificial.
- Amazon mostró fortaleza en AWS aunque no cumplió las previsiones.
![]()
|
Cinco empresas, cinco reportes
LA NOTICIA
En una nueva semana de reportes de ganancias del tercer trimestre de 2026, veremos cómo les fue a
Alphabet Inc. ($GOOGL),
Amazon.com Inc. ($AMZN),
FedEx Corp. ($FDX),
Microsoft Corp. ($MSFT) y
Visa Inc. ($V).
PONME AL DÍA
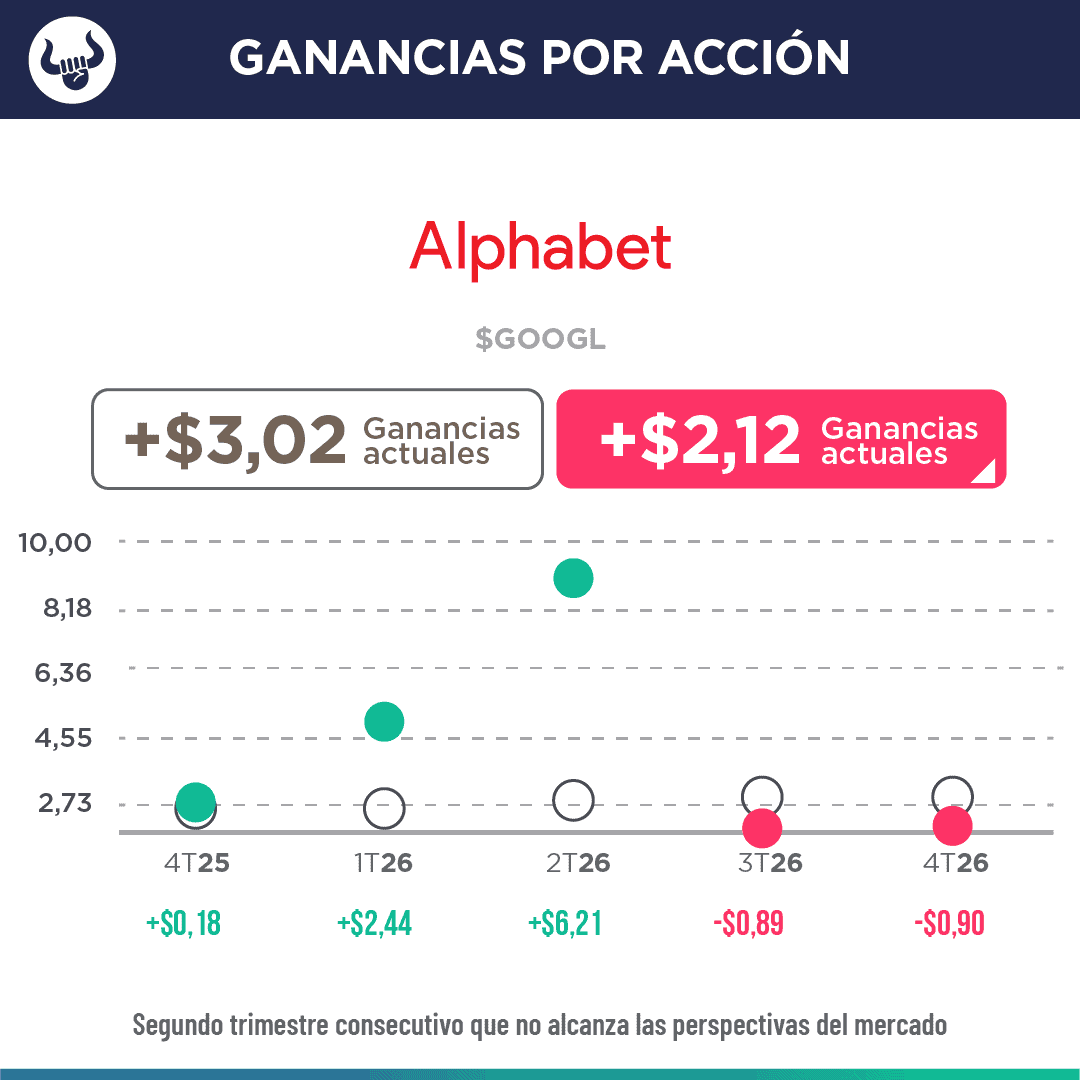
Alphabet publica resultados con crecimiento récord en Google Cloud, pero los números quedaron por debajo de las estimaciones de Wall Street:
- La empresa reportó un beneficio por acción (BPA) ajustado de $2,12 frente a los $3,02 esperados, e ingresos de $127.580M, por debajo de los $128.220M estimados. Los ingresos crecieron 25% interanual, el 13° trimestre consecutivo de crecimiento de dos dígitos.
- Google Cloud fue el motor principal: sus ingresos se duplicaron (+103%) hasta $30.700M, superando los $29.100M esperados, con un beneficio operativo de $11.100M y un margen del 36,2%, frente al 23,7% del año anterior. La cartera de pedidos (backlog) alcanzó $561.000M.
- El negocio publicitario creció 11% hasta $82.010M, aunque por debajo de lo esperado: la búsqueda y otros ingresos publicitarios aumentaron 12% a $63.350M (estimado: $64.960M) y YouTube creció 9% a $11.207M. El crecimiento de consultas de búsqueda fue el más alto en cinco años, impulsado por IA.
- Alphabet mantuvo su guía de capex para 2026 en $195.000M–$205.000M y advirtió que aumentará significativamente en 2027, superando los $300.000M. El flujo de caja libre fue negativo en $9.070M, presionado por la inversión en infraestructura de IA y el pago de una multa de $5.200M de la Comisión Europea.
|
¿ENTONCES?
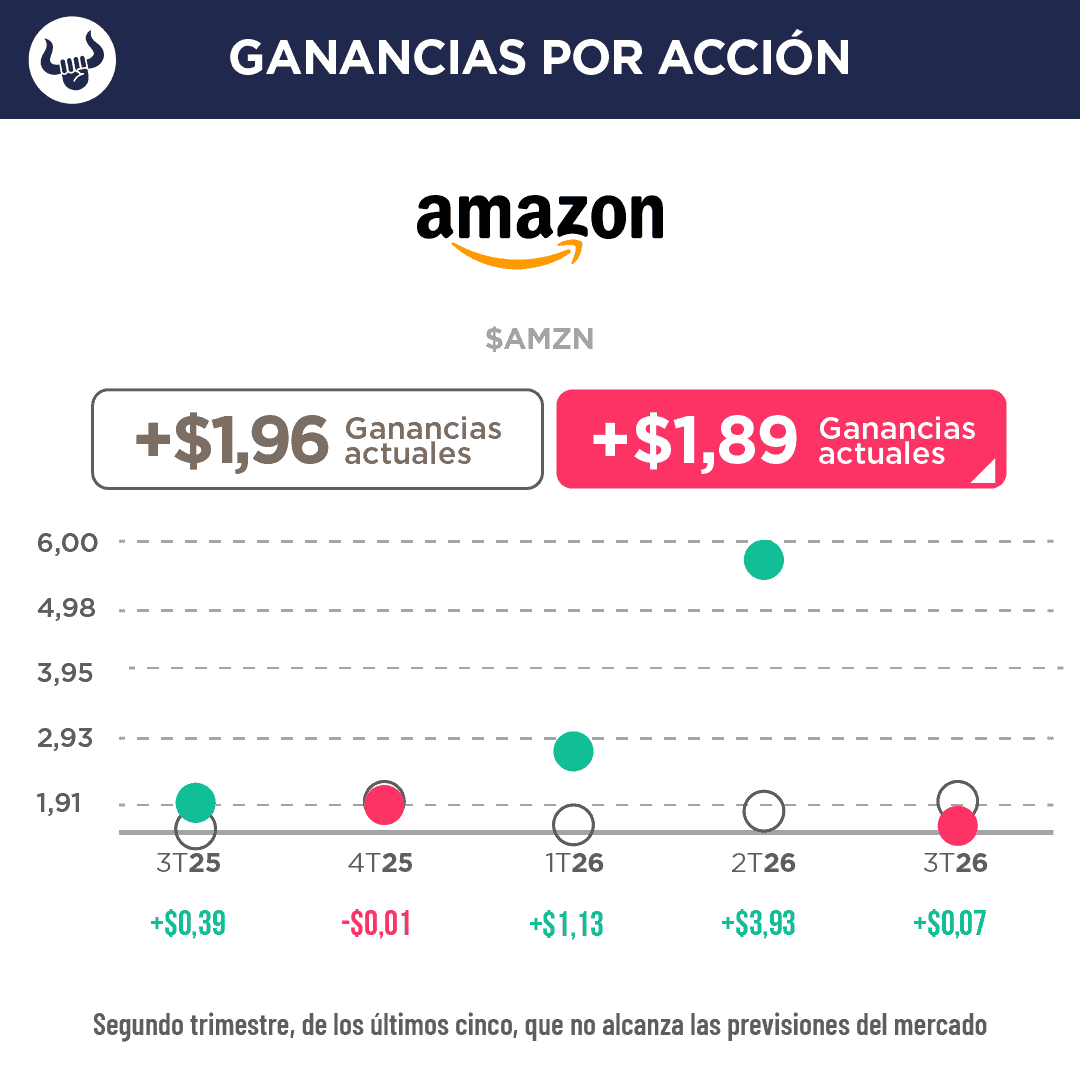
Amazon reporta resultados mixtos: AWS acelera a su ritmo más rápido en casi cinco años y el margen operativo alcanza un récord histórico, pero el BPA e ingresos quedan por debajo de las estimaciones.
- La compañía reportó un BPA de $1,89 frente a los $1,96 esperados, e ingresos de $201.900M, por debajo de los $202.300M estimados. Los ingresos crecieron 12% interanual (13% excluyendo el efecto cambiario).
- AWS fue el gran motor del trimestre: sus ingresos se aceleraron a $45.984M, 39,3% más interanual, su ritmo más rápido en casi cinco años, y superaron los $45.480M esperados. Su ingreso operativo fue de $17.773M, 55% más, con un margen del 38,7%.
- El negocio publicitario decepcionó: ingresos de $19.637M, 11% más, pero por debajo de los $20.820M estimados. La compañía atribuyó la desaceleración al traslado del Prime Day al segundo trimestre y espera una recuperación en el cuarto trimestre a una tasa de crecimiento en la parte alta de la decena porcentual, es decir, entre 17% y 19%.
- El margen operativo consolidado alcanzó un récord histórico del 13,9%, con un ingreso operativo de $28.100M, impulsado por AWS y la mejora en retail. Sin embargo, el flujo de caja libre fue negativo en $33.456M, presionado por inversiones en infraestructura de IA. Para el cuarto trimestre, Amazon proyecta ingresos de $240.000M a $247.000M, con un punto medio de $243.500M, ligeramente por encima del consenso de $244.300M.
¿OTRA NOVEDAD?
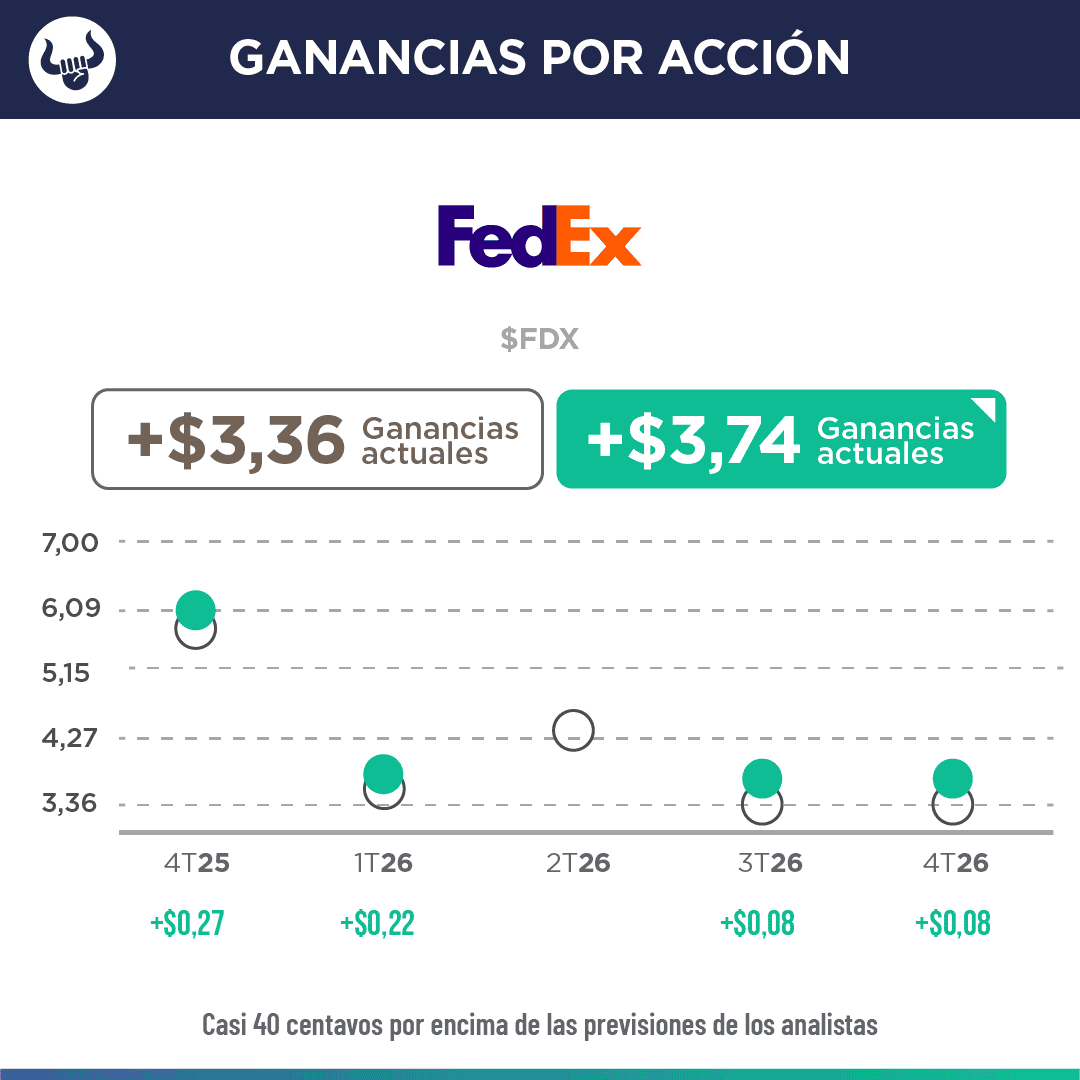
FedEx supera las estimaciones y eleva su guía anual, impulsado por el crecimiento en B2B y la transformación de su red:
- La compañía reportó un BPA ajustado de $3,74 frente a los $3,36 esperados, e ingresos de $22.860M, por encima de los $22.420M estimados. Los ingresos crecieron 12% interanual.
- FedEx elevó su guía de BPA ajustado para el año calendario 2026 a un rango de $18 a $18,60, frente al rango previo de $16,90 a $18,10, y ahora espera un crecimiento de ingresos de aproximadamente 12% para el año, superior a su previsión anterior de 11%. La compañía también proyecta generar cerca de $4.000M en flujo de caja libre ajustado para el año calendario.
- El segmento Express U.S. Domestic creció sus ingresos 10% y su ingreso operativo ajustado 7%, mientras que Express International aumentó sus ingresos 17% y su ingreso operativo ajustado 52%.
- La transformación de la red avanza: cerca del 65% del volumen elegible fluye a través de aproximadamente 630 estaciones optimizadas de Network 2.0, con más de 260 estaciones cerradas, y la compañía espera ahorros de casi $1.000M por Network 2.0 y One FedEx para el cierre de este año, y $2.000M acumulados para finales de 2027.
¿OTRO ACONTECIMIENTO?
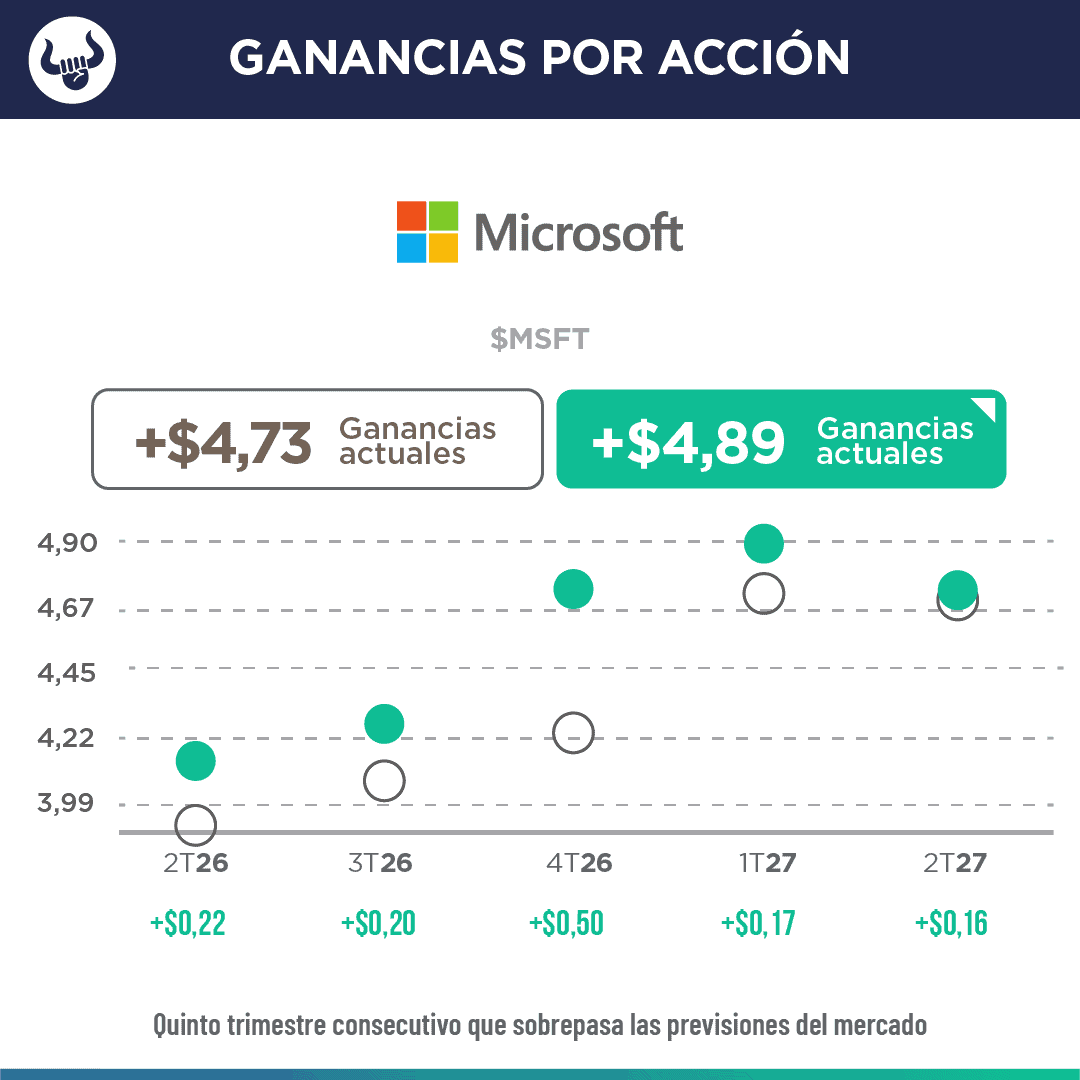
Microsoft sobrepasa las estimaciones impulsada por un crecimiento de Azure y una aceleración de Microsoft Cloud, aunque el flujo de caja libre cayó 27%.
- La compañía reportó un BPA ajustado de $4,89 frente a los $4,73 esperados, e ingresos de $92.280M, por encima de los $90.690M estimados. Los ingresos crecieron 19% interanual.
- Azure generó ingresos de $33.170M, 48% más interanual, y se convirtió en el negocio individual más grande de Microsoft. Microsoft Cloud superó los $63.000M con un crecimiento acelerado al 30%. Por su parte, los usuarios diarios de Copilot crecieron cerca del 50% trimestre a trimestre y más de 5 veces interanual, y los clientes con más de 50.000 licencias aumentaron más de 8 veces interanual.
- La compañía destinó $45.200M a capex y arrendamientos financieros, 30% más interanual y por debajo de los $50.670M proyectados, mientras el flujo de caja libre cayó 27% a $18.630M.
- Para el trimestre actual, Microsoft proyecta ingresos de $96.000M a $97.100M y un crecimiento de Azure del 49% al 50%, por encima del consenso del 45,1%. La dirección señaló que la demanda de Azure sigue superando la oferta y que el capex se acelerará en la segunda mitad del año fiscal, con $170.000M para todo el calendario 2027.
POR ÚLTIMO
Visa cierra el ejercicio fiscal 2026 con ingresos y BPA ajustado récord, superando las estimaciones y consolidando la confianza como su próximo motor de crecimiento:
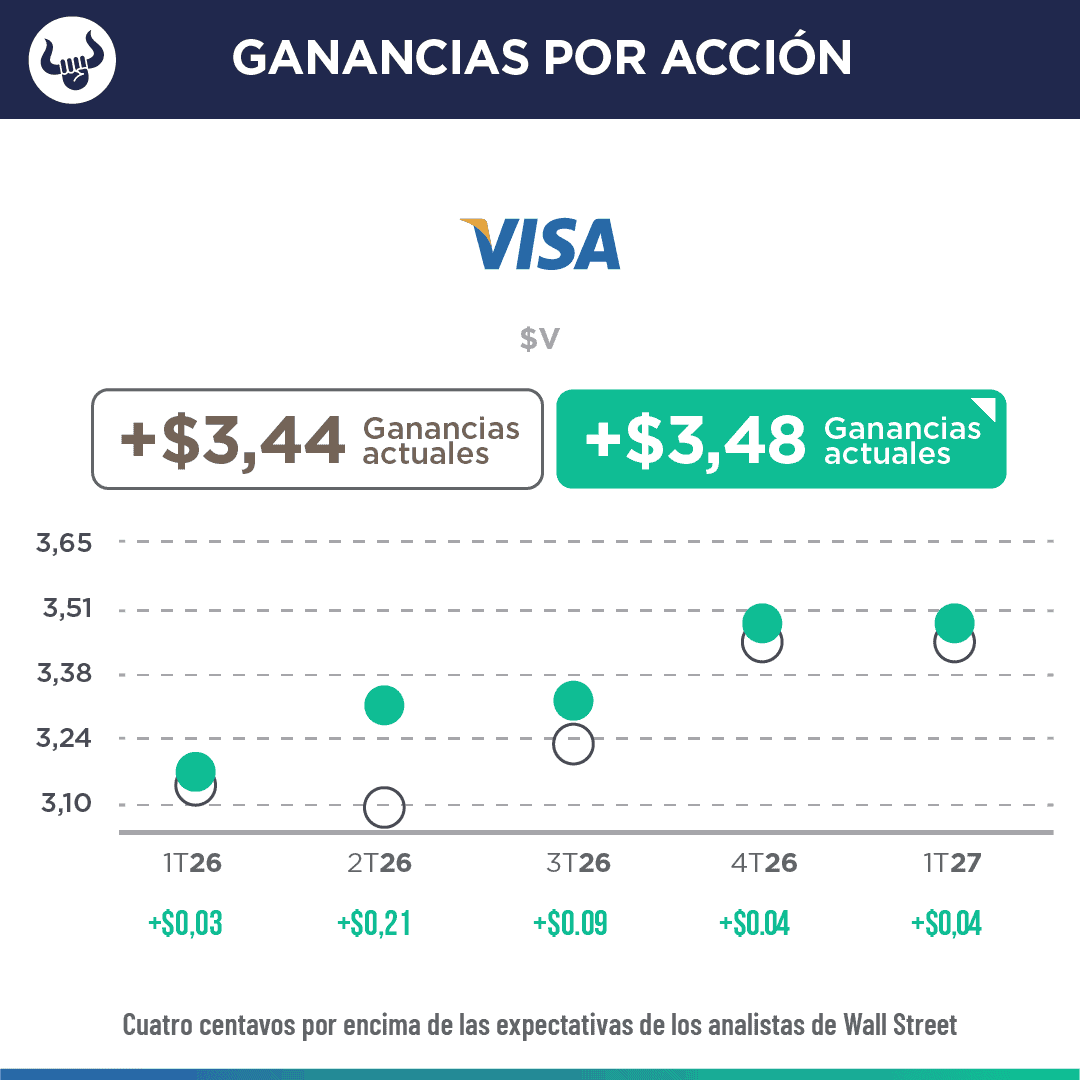
- La compañía reportó un BPA ajustado de $3,48 frente a los $3,44 esperados, e ingresos de $12.100M, por encima de los $12.090M estimados. Los ingresos crecieron 13% interanual.
- Para el año fiscal completo, los ingresos netos alcanzaron un récord de $46.000M, 15% más, el crecimiento más fuerte en más de 15 años excluyendo la recuperación pospandemia y las adquisiciones.
- La compañía procesó 281.000M de transacciones, 9% más interanual, y superó los $25.000M en volumen anualizado de liquidación con stablecoins, 10 veces más que el año anterior.
- Los servicios de valor añadido (VAS) crecieron 30% en dólares constantes hasta los $14.000M, y la guía para 2027 apunta a un crecimiento en la parte baja a media de los 20s porcentuales. La dirección espera que la confianza sea el próximo vector de crecimiento, impulsando el comercio agéntico con casi 50 socios de IA ya en producción.
EN CONCRETO
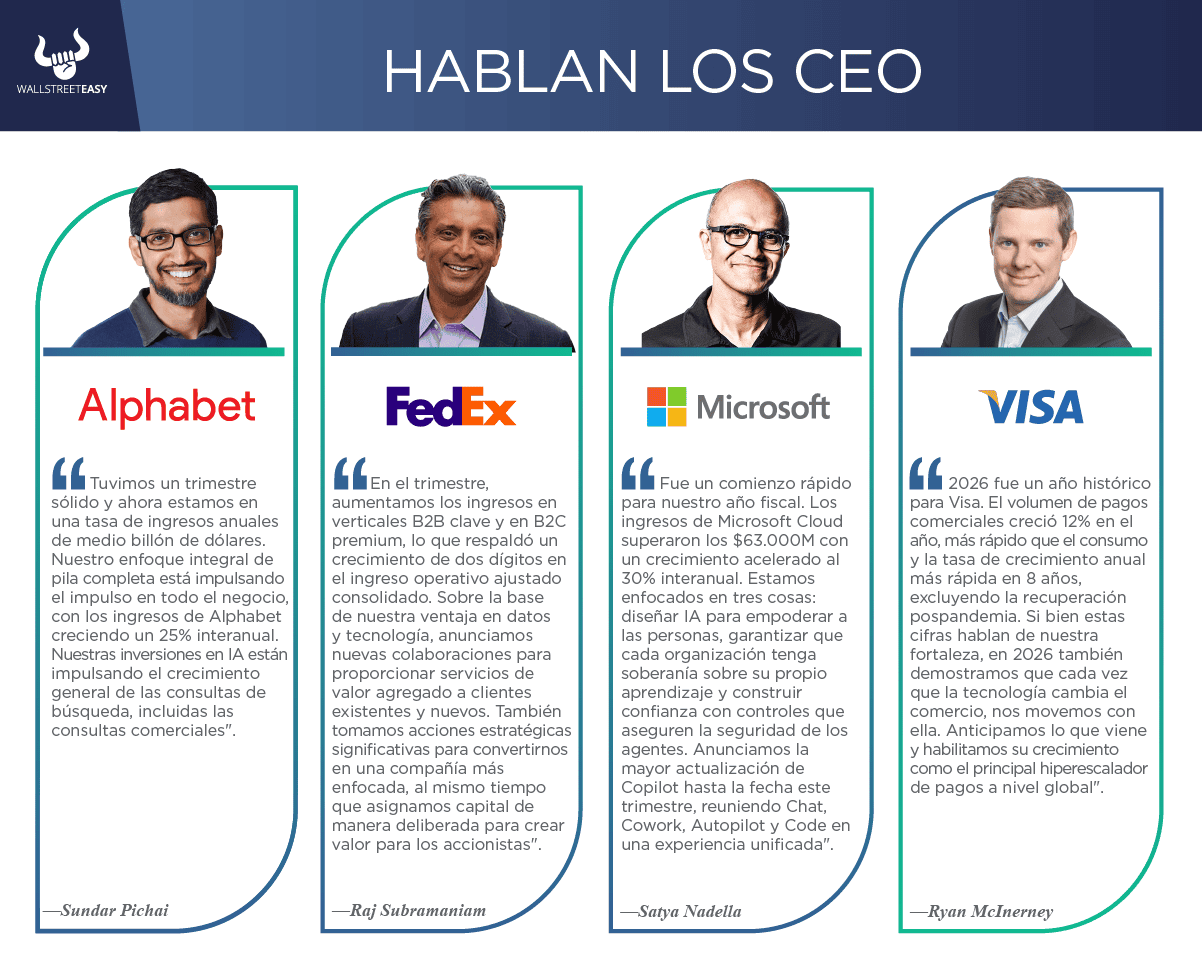
A continuación, veamos lo que opinan los CEO de las principales empresas:
Conclusión: resultados mixtos
De las cinco empresas que observamos para el reporte, Visa, FedEx y Microsoft estuvieron por encima de las proyecciones del mercado, con Visa alcanzando ingresos netos récord de $46.000M, FedEx elevando su guía de BPA ajustado y Microsoft superando estimaciones con un crecimiento de Azure del 48%. Alphabet y Amazon quedaron por debajo: Alphabet reportó un BPA ajustado de $2,12 frente a los $3,02 esperados pese a que Google Cloud duplicó sus ingresos, y Amazon no alcanzó las estimaciones en BPA e ingresos aunque AWS creció 39,3% y el margen operativo marcó un récord. Nos mantenemos atentos para traerles los mejores trades.
![]()
|
