En resumen
- Citigroup y Morgan Stanley superan estimaciones, mientras Wells Fargo alcanza los beneficios pero no los ingresos.
- Bank of America y J.P. Morgan quedan por debajo de lo esperado, lastrados por la multa regulatoria y los mayores gastos operativos, respectivamente.
- La rentabilidad sobre capital tangible fue el punto fuerte del sector.
![]()
|
Reporta el sector bancario
LA NOTICIA
En una nueva semana de reportes de ganancias del tercer trimestre de 2026, veremos cómo les fue a
Bank of America Corp. ($BAC),
Citigroup Inc. ($C),
J.P. Morgan Chase & Co. ($JPM),
Morgan Stanley ($MS) y
Wells Fargo & Co. ($WFC).
PONME AL DÍA
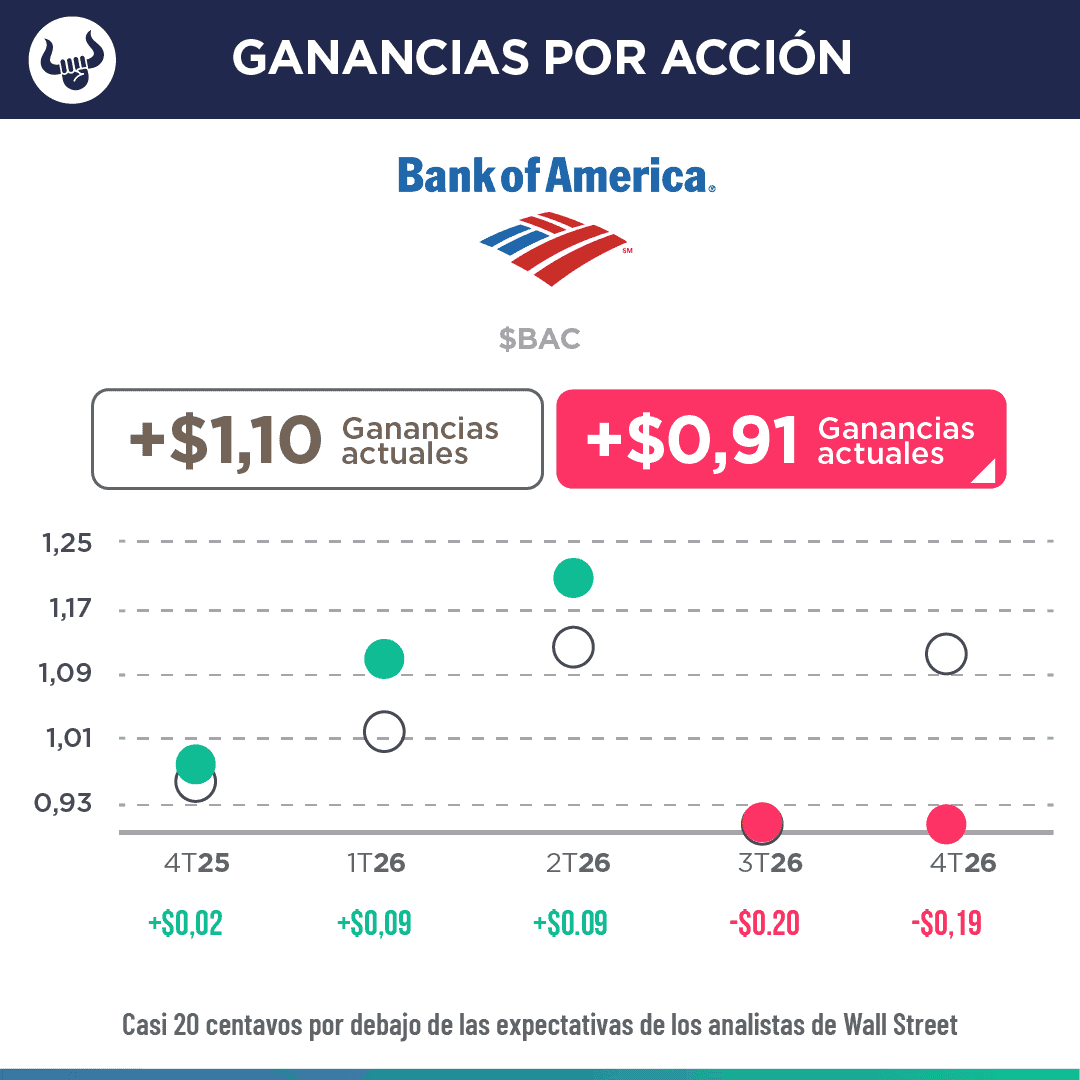
Bank of America reporta caída de ganancias y multa regulatoria que opacan sus resultados trimestrales:
- La empresa obtuvo un beneficio por acción (BPA) de 91 centavos frente a los $1,10 esperados, e ingresos de $30.120M, por debajo de los $30.690M estimados. Excluyendo la multa, el BPA habría sido de $1,08.
- Bank of America recibió una penalización de $1.200M por parte de reguladores estadounidenses, que redujo sus ingresos en 17 centavos por acción y provocó una caída del 5% en el precio de sus acciones.
- Los ingresos por trading de renta fija cayeron 17% a $2.550M, $450M por debajo de lo esperado, mientras que los de renta variable subieron 10% a $2.510M, también por debajo de las estimaciones en casi $300M.
- Los ingresos por banca de inversión bajaron 11% a $1.800M, en línea con lo esperado, y los ingresos netos por intereses subieron 7,9% a $16.600M, superando ligeramente los $16.530M estimados.
|
¿ENTONCES?
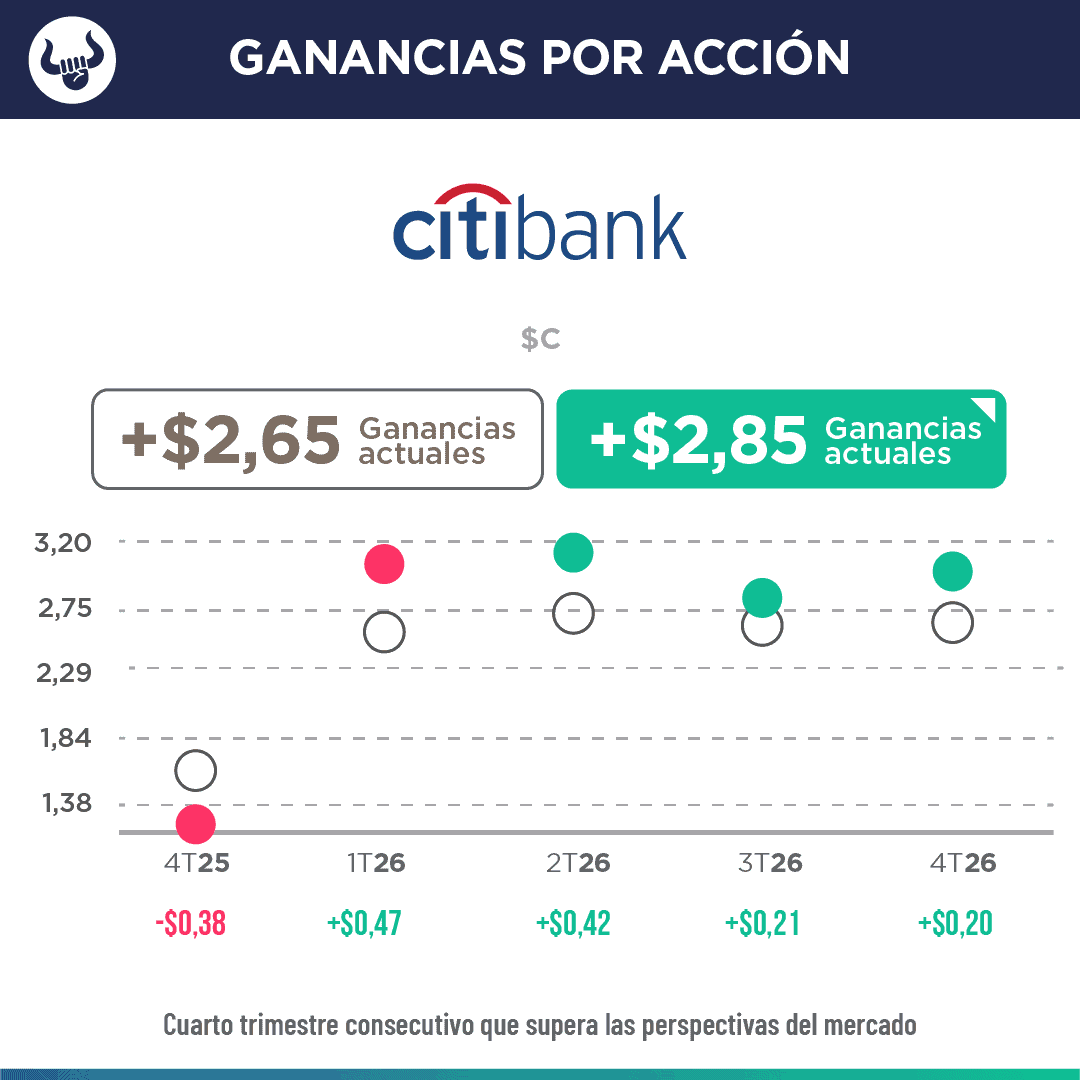
Citigroup reporta su mejor tercer trimestre en una década, aunque las acciones caen tras el anuncio:
- La empresa obtuvo un BPA de $2,85 frente a los $2,65 esperados, e ingresos de $23.850M, por encima de los $23.720M estimados. Los ingresos aumentaron 8% y el beneficio neto fue de $5.200M.
- El ROTCE (medida de rentabilidad) mejoró a 11,5%, 180 puntos básicos más que el año anterior, y el banco elevó su previsión de ROTCE para todo 2026 a más del 11%. El ROTCE acumulado del año alcanzó 12,6%.
- Los ingresos en Servicios crecieron 15% a $6.600M, impulsados por depósitos, gasto en tarjetas comerciales y actividad transfronteriza. Los ingresos en Mercados subieron 6%, con renta variable avanzando 14%. La banca de inversión aumentó 9%, con los ingresos de mercados de capitales de renta variable disparándose 77%. Los gastos operativos de Citigroup cayeron 2% a $13.950M.
- A pesar de superar las expectativas, las acciones cayeron, reflejando la cautela de los inversores sobre las perspectivas y los planes de capital del banco.
¿OTRA NOVEDAD?
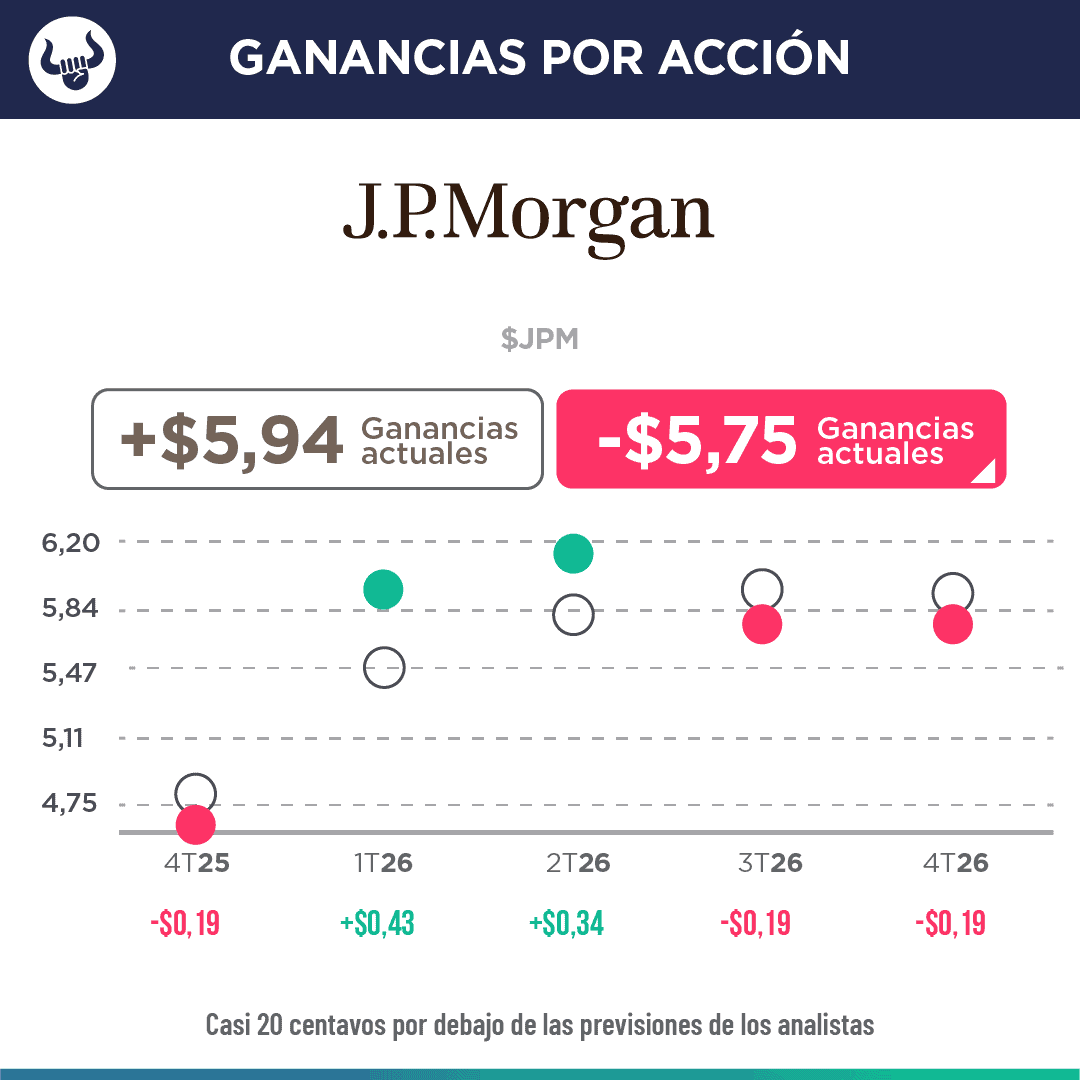
J.P. Morgan reporta resultados por debajo de lo esperado por primera vez en casi tres años, aunque mantiene sólida rentabilidad:
- La empresa obtuvo un BPA ajustado de $5,75 frente a los $5,94 esperados, e ingresos de $50.900M, por debajo de los $51.200M estimados. El BPA reportado fue de $5,57. El ingreso neto fue de $15.300M, con un ROTCE del 20%.
- Los ingresos en Banca de Inversión crecieron 14% a $22.700M, impulsados por un alza del 49% en renta variable, aunque la renta fija cayó 4%. Los ingresos en Banca de Consumo subieron 9% a $21.200M, con gasto en tarjetas creciendo 10%.
- Los gastos operativos aumentaron 12% a $27.300M, por mayor volumen, compensaciones e inflación salarial. Las pérdidas netas en valores de inversión ascendieron a $658M.
- J.P. Morgan redujo las recompras de acciones a solo $664M en el trimestre, priorizando la inversión orgánica en el negocio. Las acciones subieron cerca de 2% pese a los resultados por debajo de lo esperado.
¿QUÉ MÁS PASÓ?
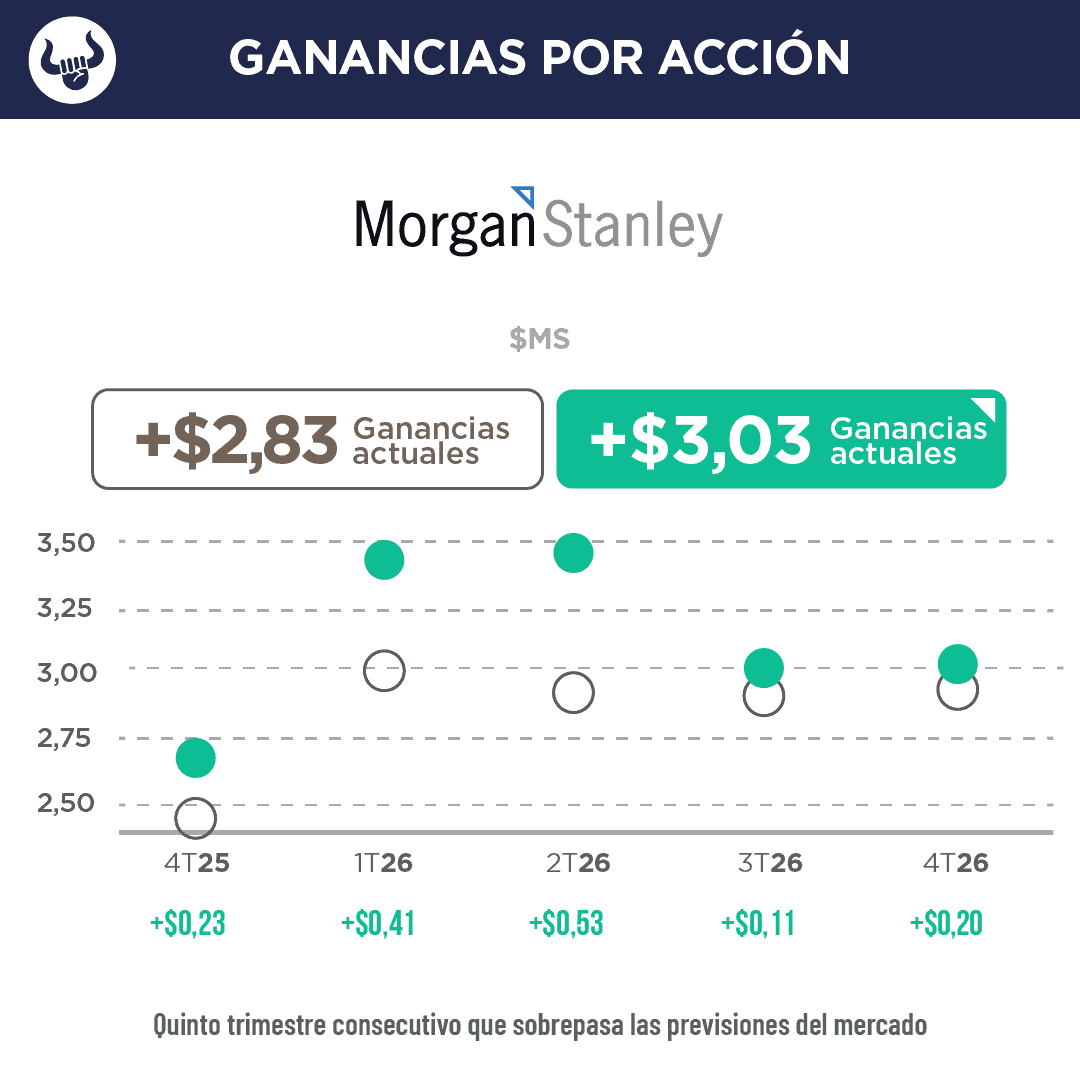
Morgan Stanley sobrepasa las previsiones de beneficios e ingresos en el tercer trimestre de 2026:
- La empresa obtuvo un BPA de $3,03 frente a los $2,83 esperados, e ingresos de $20.340M, por encima de los $19.920M estimados. Los ingresos aumentaron 11,6% interanual y el beneficio neto subió 6,5% a $4.909M.
- El ROTCE alcanzó 22,6%, el quinto trimestre consecutivo por encima del 20%, reflejando la consistencia de la franquicia global de la firma.
- Los activos totales de clientes crecieron cerca de $400.000M durante el trimestre hasta un récord de $10.5 billones, impulsados por $232.000M en nuevos activos netos y $80.000M en flujos basados en comisiones.
- La división de Gestión Patrimonial de Morgan Stanley reportó ingresos récord de $9.100M (+10%), mientras que Valores Institucionales generó $10.000M (+18%), liderados por renta variable con $5.800M y un aumento del 18% interanual.
POR ÚLTIMO
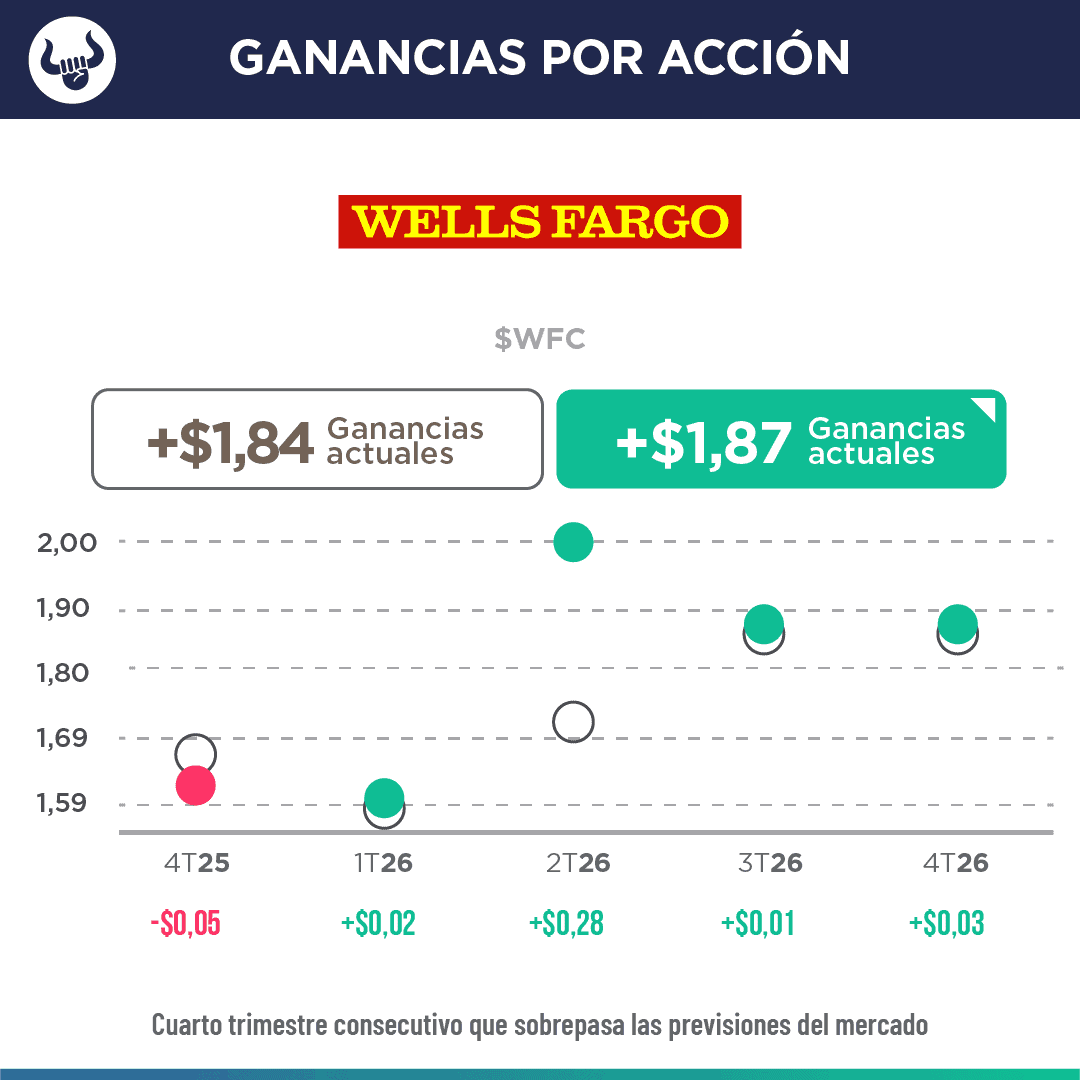
Wells Fargo supera las estimaciones de beneficios pero incumple las de ingresos en el tercer trimestre:
- La empresa obtuvo un BPA de $1,87 frente a los $1,84 esperados, e ingresos de $21.870M, por debajo de los $22.310M estimados. Los ingresos crecieron 1,7% y el beneficio neto por acción subió 13% interanual.
- El ROTCE alcanzó 16,3%, acercándose al objetivo del banco de 17% a 18%, mientras que los préstamos promedio y los depósitos promedio aumentaron 11% cada uno respecto al año anterior.
- Los ingresos de Wells Fargo en Wealth and Investment Management subieron 12%, Commercial Banking 6%, Consumer Banking and Lending 5% y Corporate and Investment Banking 3%. Dentro de banca de inversión, los ingresos por fusiones y adquisiciones crecieron 30%, y las comisiones de mercados de capitales de renta variable y de suscripción de grado de inversión aumentaron 33% cada una.
- Los gastos operativos cayeron ligeramente, con una reducción del 4% en gastos no relacionados con ingresos y una disminución del 8% en la plantilla respecto al año anterior. El banco recompró $2.500M en acciones y elevó el dividendo a $0,50 por acción.
EN CONCRETO
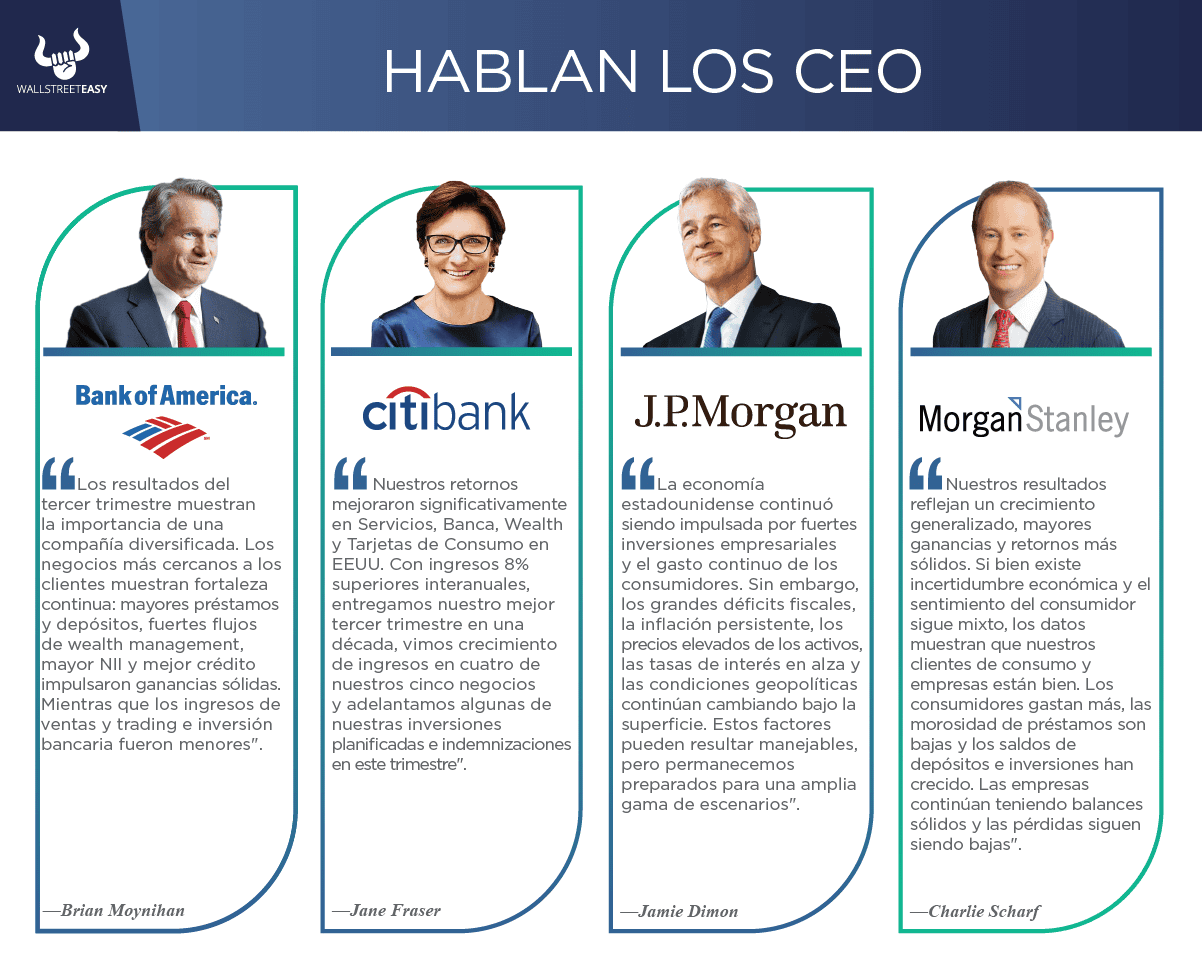
A continuación, veamos lo que opinan los CEO de las principales empresas:
Conclusión: resultados mixtos
De las cinco empresas que observamos para el reporte, solo Citigroup y Morgan Stanley estuvieron por encima de las proyecciones del mercado en ambas métricas. Bank of America sorprendió al no alcanzar las estimaciones tras la multa regulatoria de $1.200M, aunque sus ingresos por intereses netos mostraron solidez. JPMorgan también quedó por debajo de lo esperado por primera vez en casi tres años, pero mantuvo un ROTCE del 20% y priorizó la inversión sobre las recompras. Wells Fargo, por su parte, batió en beneficios pero no en ingresos. Nos mantenemos atentos para traerles los mejores trades.
![]()
|