Las claves del mercado
LA NOTICIA
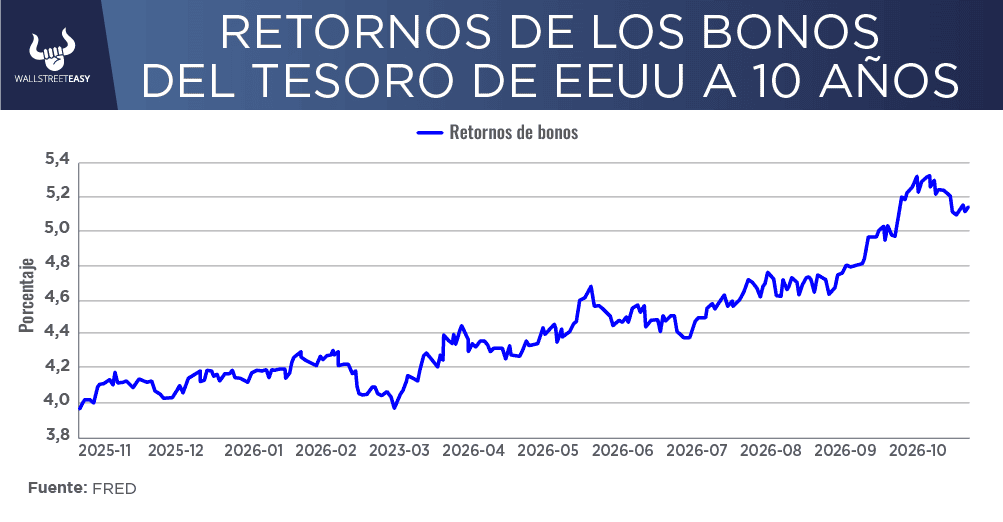
El reciente repunte en la rentabilidad del bono del Tesoro a 10 años, que alcanzó un máximo del 5,3%, antes de retroceder ligeramente, ha generado inquietud y volatilidad en los mercados financieros. Aunque de forma habitual las subidas en los rendimientos de la deuda pública se interpretan como una señal de mayor inflación, los análisis del Comité Global de Inversiones de Morgan Stanley apuntan a una dinámica distinta.
|
DAME CONTEXTO
Las expectativas de inflación se han mantenido estables, por lo que este movimiento responde principalmente a la solidez económica, un mayor volumen de endeudamiento y reajustes en la demanda de renta fija. La economía estadounidense ha mostrado una firmeza superior a la prevista: este impulso se explica por la constante inversión en inteligencia artificial (IA), la reestructuración de las cadenas de suministro y la resiliencia del consumo de los hogares.
¿ENTONCES?
El mercado enfrenta una oferta masiva de títulos. Tanto las corporaciones privadas como los gobiernos han elevado la emisión de deuda para financiar proyectos de gran escala e infraestructura tecnológica, lo que exige ofrecer rendimientos más elevados para captar el capital necesario.
¿ALGO MÁS?
A este escenario se suma una postura monetaria menos intervencionista por parte de la Reserva Federal. La entidad ha indicado un alejamiento progresivo de las compras masivas de bonos, herramienta que en el pasado ayudaban a contener los tipos a largo plazo. En consecuencia, la base de compradores de renta fija se ha desplazado hacia inversores privados más exigentes, quienes demandan una compensación mayor en términos de rendimiento frente a la volatilidad imperante.
¿OTRO DATO RELEVANTE?
El incremento de las tasas de interés suele generar presión sobre la renta variable, al aumentar los costos de financiación de las empresas y reducir la valoración presente de sus beneficios futuros. No obstante, el impacto no ha sido uniforme. Mientras las grandes compañías tecnológicas y los sectores de semiconductores ligados a la IA han actuado como soporte, otros segmentos como las empresas de pequeña capitalización, el sector financiero y los valores de estilo valor han mostrado un comportamiento más modesto.
¿QUÉ MÁS PASÓ?
A pesar de estas presiones, los principales índices bursátiles han mantenido una trayectoria estable gracias a la revisión al alza en los pronósticos de beneficios corporativos. Para las empresas del S&P 500, los analistas estiman ganancias de entre $415 y $420 por acción para 2027, lo que representa un crecimiento significativo respecto a las proyecciones iniciales del año.
¿OTRO ACONTECIMIENTO?
Esta mejora en las ganancias ha permitido moderar el múltiplo de valoración del mercado, reduciendo la relación entre precio y beneficio esperado a niveles en torno a 19 veces, lo que mejora el perfil de valoración de diversos sectores.
¿ALGÚN ACONTECIMIENTO ADICIONAL?
Esta mejora en las ganancias ha permitido moderar el múltiplo de valoración del mercado, reduciendo la relación entre precio y beneficio esperado a niveles en torno a 19 veces, lo que mejora el perfil de valoración de diversos sectores.
PARA NO PERDER DE VISTA
Frente a esta coyuntura, la visión de mercado considera que la venta masiva de renta fija ha sido excesiva y proyecta que el rendimiento del bono a 10 años tenderá a moderarse de forma gradual hacia el 4,7% en los próximos 12 a 15 meses.
POR ÚLTIMO
Para los portafolios de inversión, las tasas actuales superiores al 5% brindan flujos de ingresos atractivos y aportan estabilidad ante posibles momentos de incertidumbre. Una eventual caída en los rendimientos generaría además revalorizaciones en el precio de los títulos existentes, con opciones interesantes en segmentos como la deuda municipal.
EN CONCRETO
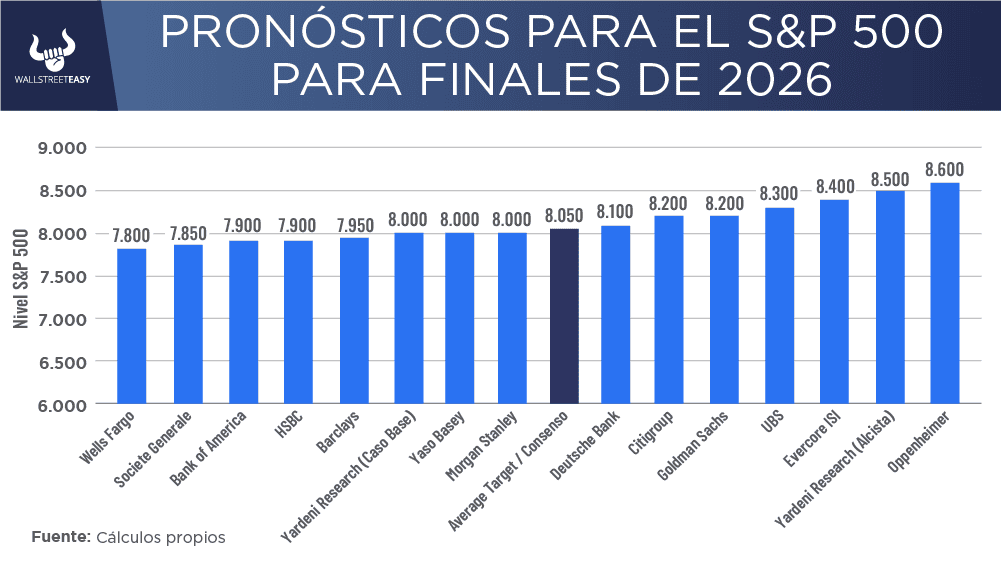
En lo que respecta a las acciones, se requiere un enfoque selectivo. Se da preferencia a compañías de gran capitalización y calidad alta que cuenten con estimaciones de beneficios sólidas y sostenibles. Con las valoraciones ajustadas a niveles más acordes con los fundamentos económicos, las proyecciones para el S&P 500 se sitúan en los 8.000 puntos para fin de año y en los 8.300 puntos para mediados del próximo periodo.