En resumen
- Costco supera expectativas con fuerte crecimiento digital y comparable.
- Darden reporta BPA en línea pero ingresos por debajo.
- Paychex supera expectativas, pero sus acciones caen por débil crecimiento de Management Solutions.
![]()
|
Cinco empresas, cinco reportes
LA NOTICIA
En una nueva semana de reportes de ganancias del segundo trimestre de 2026, veremos cómo les fue a
Autozone Inc. Nevada ($AZO),
Costco Wholesale Corp. ($COST),
Darden Restaurant Inc. ($DRI),
General Mills Inc. ($GIS) y
Paychex Inc. ($PAYX).
PONME AL DÍA
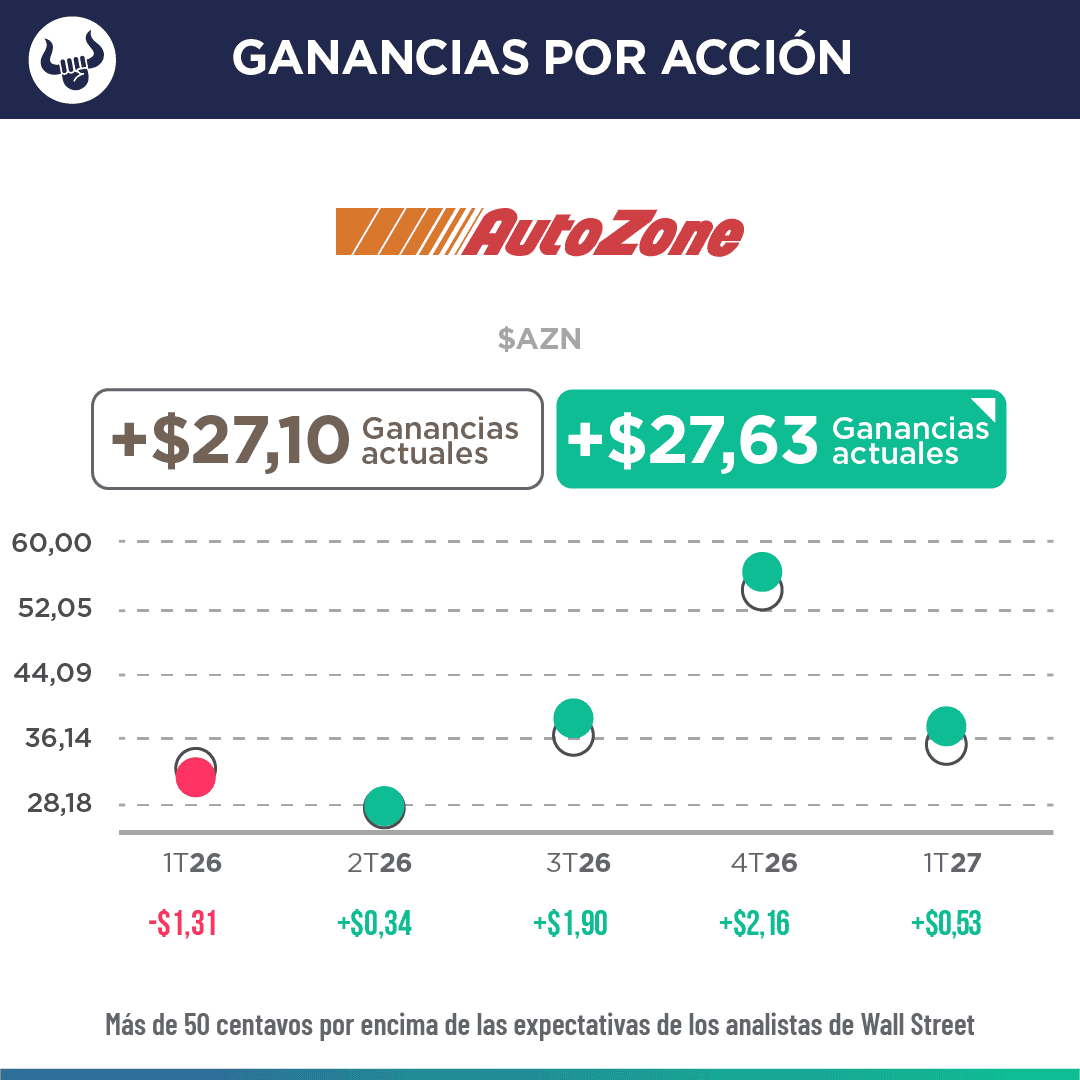
AutoZone reportó resultados con un beneficio por acción que superó las expectativas, aunque los ingresos quedaron ligeramente por debajo de lo estimado:
- La empresa de autopartes registró ingresos de $4.270M, un aumento de 8,1% interanual, pero por debajo de la estimación de consenso de $4.310M. El beneficio por acción (BPA) diluido fue de $27,63, superando la estimación de $27,10 y representando una caída de 2,3% frente a los $28,29 del mismo período del año anterior. El beneficio neto fue de $468,9M, frente a $487,9M del año previo, y el beneficio operativo disminuyó 1,2% a $698,5M.
- El margen bruto se situó en 52,5%, una compresión de 137 puntos básicos atribuida principalmente a un cargo de $59M. Las ventas mismas tiendas totales crecieron 5,2%, con un alza de 3,4% en EEUU y 2,5% internacional en moneda constante.
- Las tormentas invernales de finales de enero y principios de febrero golpearon las ventas, especialmente las comerciales, que crecieron apenas 1% en esas semanas frente al 12% de las diez semanas previas. La compañía estimó que el clima restó entre 1 y 1,5 puntos a las ventas de tiendas comparables.
- Durante el trimestre la compañía abrió 64 tiendas netas: 43 en EEUU, 18 en México y 3 en Brasil, elevando su red global a 7.774 ubicaciones. Las ventas comerciales domésticas aumentaron 9,8% a $1.200M y la compañía recompró 85.000 acciones por $310,8M a un precio promedio de $3.666 por acción.
|
¿ENTONCES?
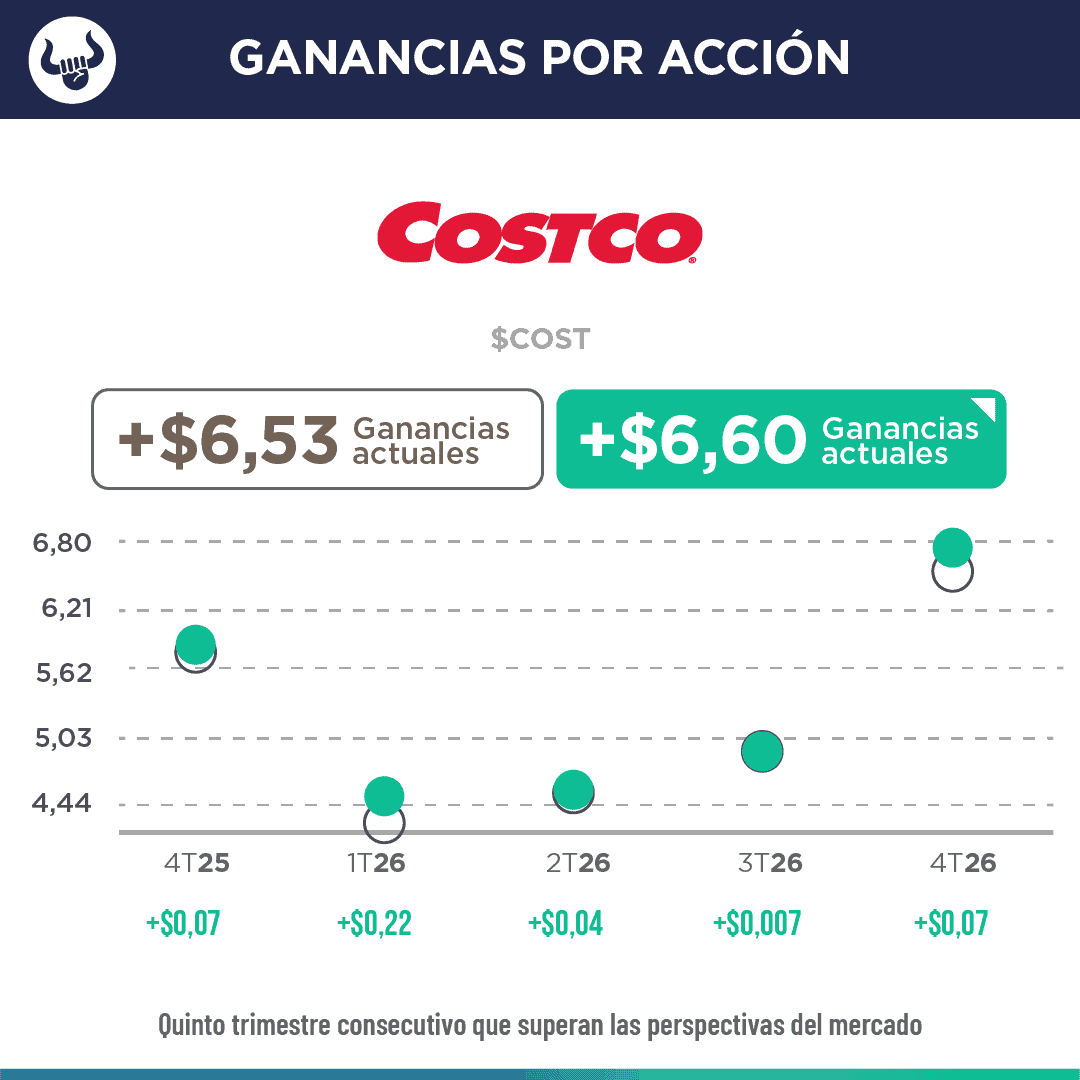
Costco superó las expectativas impulsado por el crecimiento digital, el negocio de gasolina y un beneficio no recurrente por reembolsos de aranceles:
- La empresa minorista reportó un BPA diluido de $6,75, superando la estimación de consenso de $6,52, y un BPA ajustado de $6,60, por encima de los $6,53 esperados. Los ingresos alcanzaron $95.720M, superando los $94.850M estimados y creciendo 11,1% interanual.
- Las ventas netas del trimestre de 16 semanas aumentaron 11,2% a $93.900M, desde $84.400M del año anterior. El ingreso neto fue de $2.998M, o $6,75 por acción diluida, frente a $2.610M, o $5,87 por acción, del mismo período del año previo.
- Las ventas comparables totales de la compañía subieron 9,4% en términos reportados y 6,7% excluyendo los impactos de cambios en precios de gasolina y tipo de cambio. Las ventas comparables digitales crecieron 19,5% en términos reportados y 19,8% ajustadas.
- El trimestre incluyó un beneficio no recurrente de $0,15 por acción diluida por reembolsos de aranceles IEEPA, neto de la reinversión parcial en valor para los miembros. Para el año fiscal completo terminado el 30 de agosto de 2026, las ventas netas aumentaron 10,1% a $297.200M y el BPA diluido anual fue de $20,76.
¿OTRA NOVEDAD?
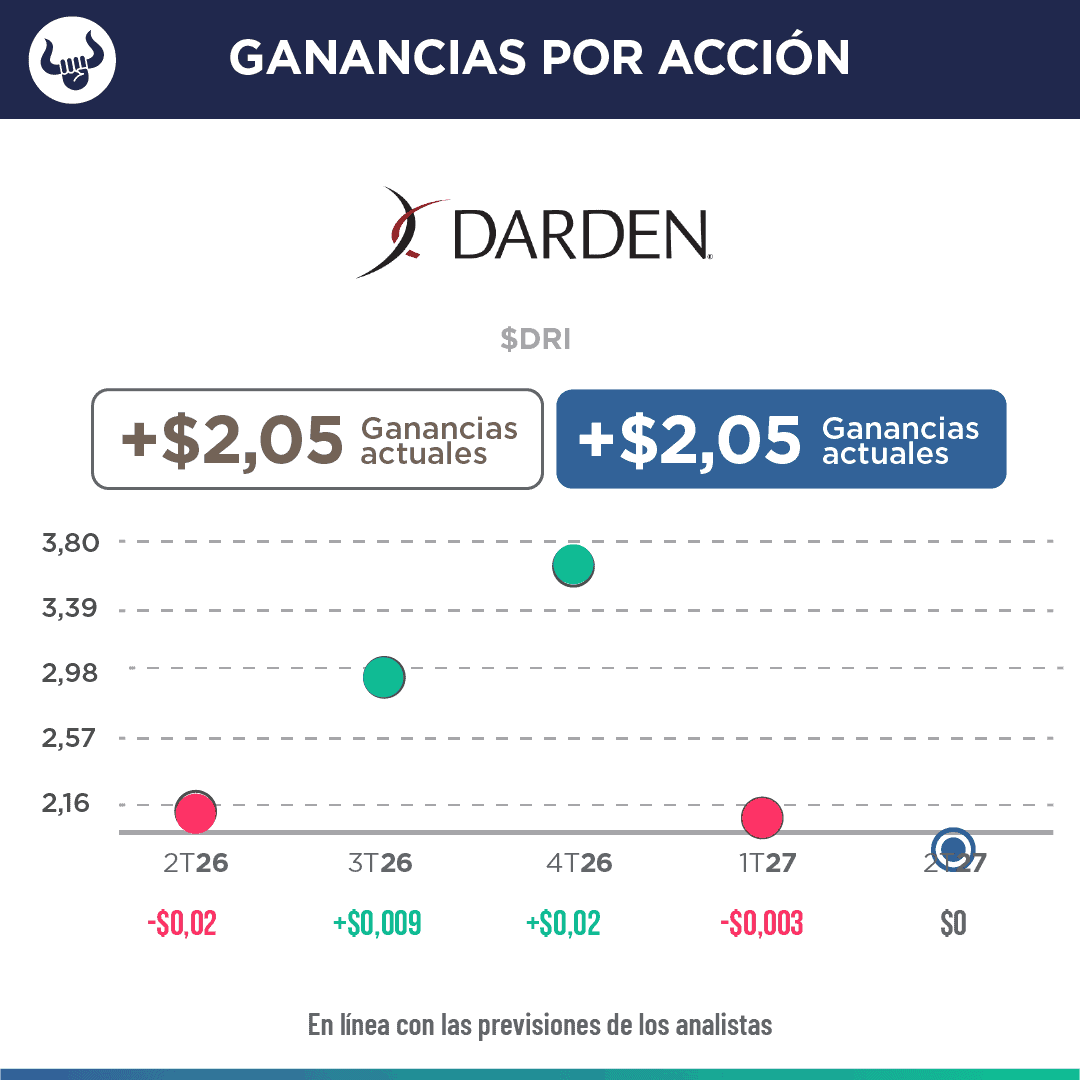
Darden Restaurants reportó un BPA ajustado en línea con lo esperado, pero ingresos ligeramente por debajo y un débil desempeño de Olive Garden y el alza de costos:
- La empresa reportó un BPA ajustado de $2,05, en línea con los $2,05 estimados y 4,1% más que los $1,97 del año anterior. Los ingresos fueron de $3.200M, 5,1% más interanual, pero por debajo de los $3.210M estimados. El BPA GAAP fue de $2,04 y el ingreso neto cayó a $233,4M desde $257,8M.
- Las ventas comparables consolidadas subieron 3,1% en base fiscal y 3,2% en calendario. LongHorn Steakhouse creció 6,2%, mientras Olive Garden, su mayor cadena, avanzó solo 1,1%. El tráfico de Olive Garden se vio afectado por el Mundial y la preocupación por la lechuga, que restaron entre 150 y 200 puntos base, según la empresa.
- Los costos y gastos operativos totales aumentaron 6,5% a $2.880M por mayores precios de alimentos, bebidas y mano de obra, presionando el beneficio operativo, que bajó a $319,3M desde $339,2M. La comparación también fue difícil porque el año previo incluyó una ganancia única de $42M por la venta de Olive Garden Canadá.
- Darden recompró alrededor de 1,1M de acciones por $222,3M y declaró un dividendo trimestral de $1,62 por acción. Mantuvo su perspectiva para el año fiscal 2027 de BPA de $11,10 a $11,35 y ventas de $13.600M a $13.750M. Las acciones cayeron 5,2% a $202,51 en operaciones previas a la apertura.
¿ALGUNA NOVEDAD ADICIONAL?
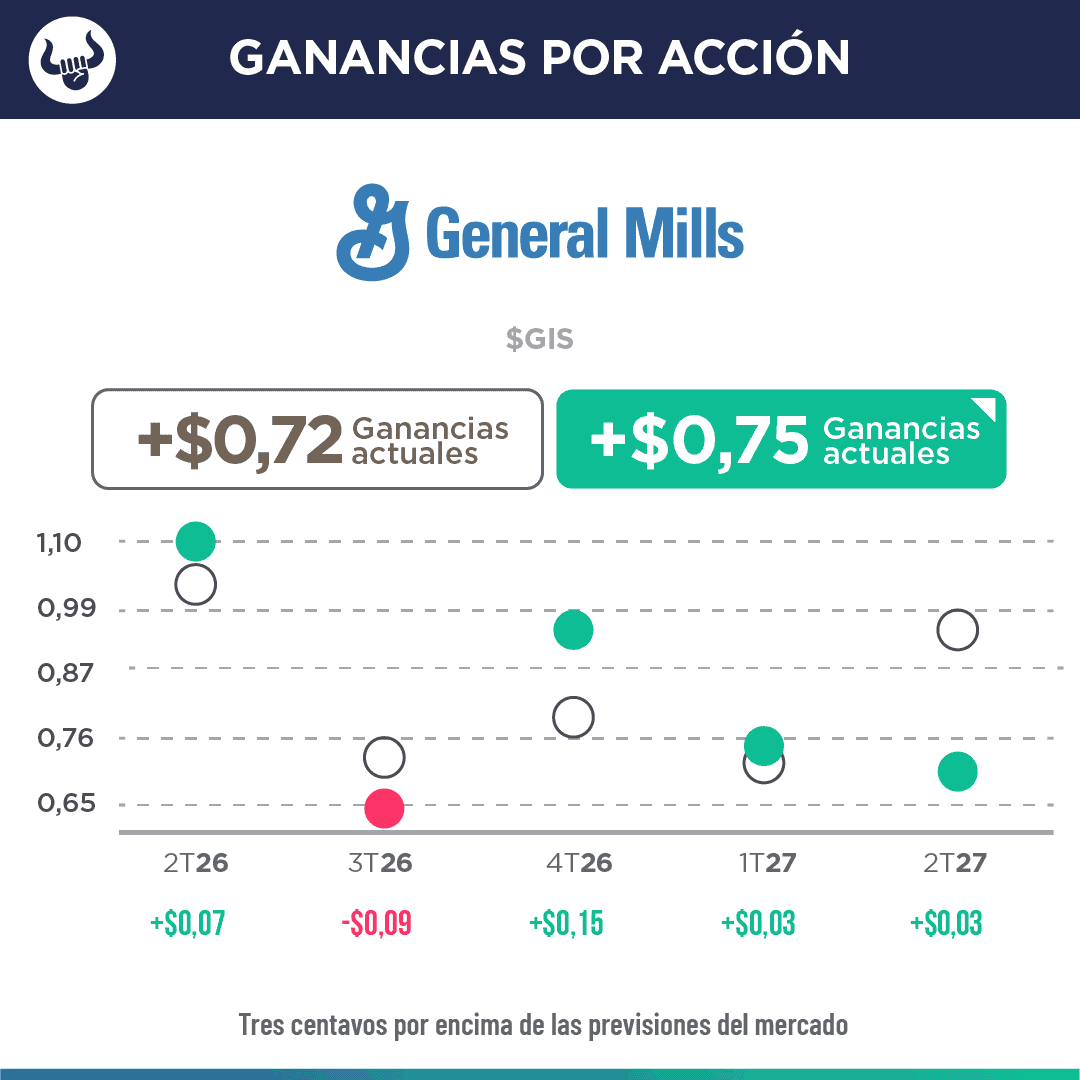
General Mills reportó un BPA e ingresos ajustados por encima de lo esperado, aunque ambas métricas cayeron interanualmente por la ausencia de una ganancia extraordinaria del año previo:
- La empresa mostró un BPA ajustado de $0,75, una caída de 13% en moneda constante pero por encima de la estimación de consenso de $0,72. Los ingresos alcanzaron $4.390M, una disminución de 3% interanual pero superando los $4.344M estimados. Las ventas orgánicas se mantuvieron prácticamente planas.
- La caída en las ventas netas se debió principalmente a la desinversión del negocio de yogur en EEUU. Sin ese impacto, las ventas orgánicas igualaron los niveles del año anterior. El beneficio neto atribuible a General Mills cayó 67% a $397M, y el BPA diluido GAAP bajó 67% a $0,74, arrastrado por la ausencia de una ganancia de $1.050M por desinversiones registrada el año previo.
- El beneficio operativo se desplomó 63% a $634M, mientras que el beneficio operativo ajustado cayó 11% en moneda constante a la misma cifra, presionado por mayores costos de insumos y menor volumen, parcialmente compensados por una favorable realización de precios y mezcla. El margen bruto ajustado se contrajo 90 puntos base a 33,3% de las ventas netas.
- Por segmentos, Norteamérica Retail registró ventas de $2.452M, una caída de 7%, incluyendo un impacto de 4 puntos por la desinversión del yogur. Norteamérica Pet mantuvo ventas planas en $613M, con crecimiento de doble dígito en comida para gatos compensado por una caída de un dígito alto en comida para perros. Norteamérica Foodservice creció 1% a $523M y el segmento Internacional subió 4% a $794M, impulsado por mercados distribuidores, India y China.
POR ÚLTIMO
Paychex reportó un BPA ajustado e ingresos en línea o por encima de lo esperado, pero sus acciones cayeron por el débil crecimiento de su segmento principal:
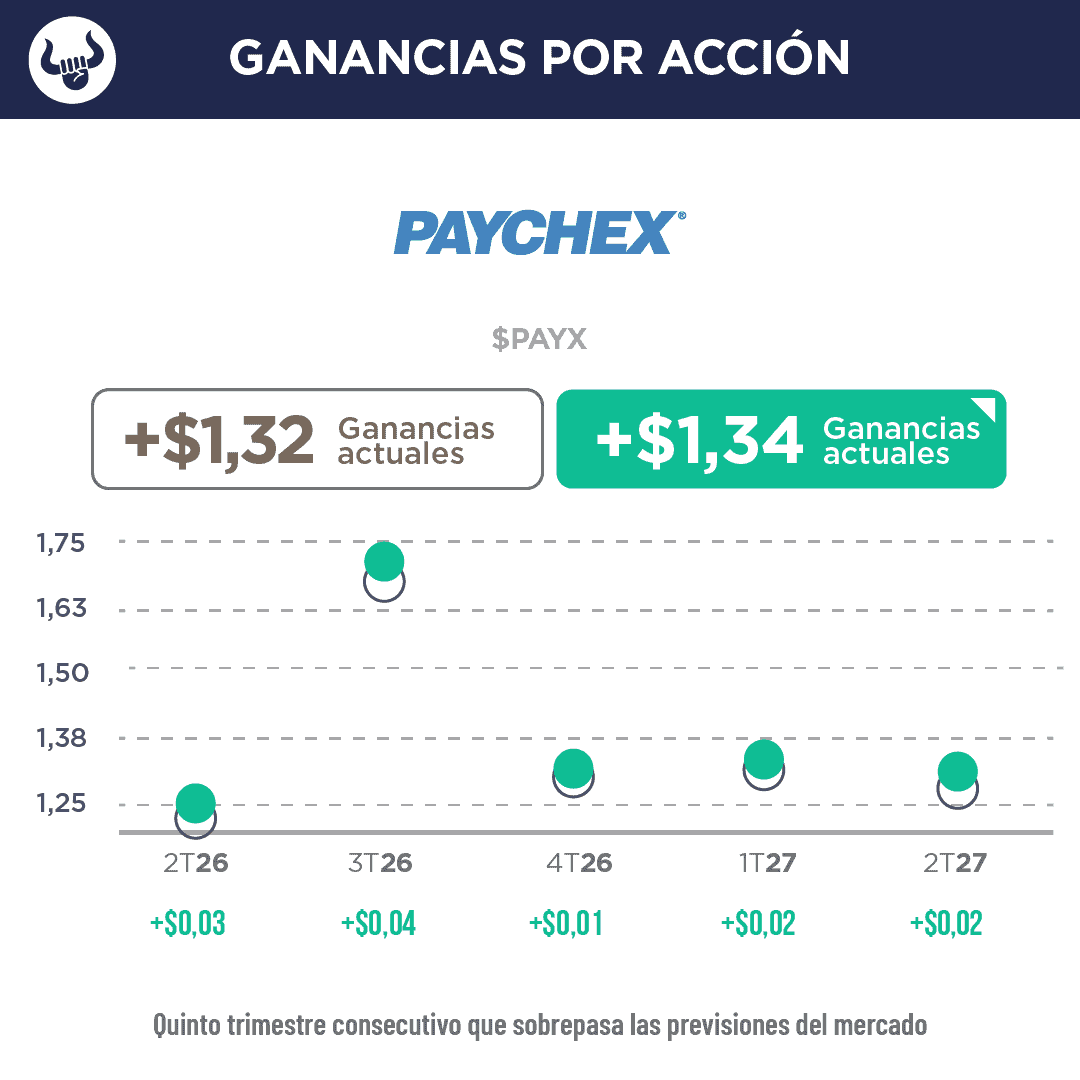
- La empresa de soluciones de nómina y recursos humanos reportó un BPA ajustado de $1,34, superando los $1,32 estimados y creciendo 10% frente a los $1,22 del año anterior. Los ingresos alcanzaron $1.630,5M, 6% más interanual, en línea con los $1.630M estimados. El BPA diluido GAAP subió 14% a $1,21.
- El beneficio operativo aumentó 14% a $619,2M y el beneficio operativo ajustado creció 9% a $684,7M. El margen operativo se expandió 280 puntos base a 38%, mientras que el margen ajustado subió a 42%. Los gastos totales aumentaron solo 1% interanual, a pesar de que la inversión en IA fue cinco veces mayor que el año pasado.
- Management Solutions, el segmento que representa cerca de tres cuartas partes de los ingresos de Paychex, creció apenas 4% a $1.200M, por debajo de la guía anual de 5% a 6%. PEO and Insurance Solutions fue el motor del trimestre, con ingresos de $367,6M, 12% más, impulsados por el crecimiento de empleados en sitios PEO y mayores volúmenes de seguros. Las referencias del equipo de ventas de HCM hacia PEO aumentaron casi 50% interanual. La compañía elevó su perspectiva de crecimiento de ingresos para este segmento a 7%-8% desde 6%-7%.
- Paychex mantuvo su guía para el año fiscal 2027 de crecimiento de ingresos totales de 5% a 6% y de BPA ajustado de 7% a 9%. Para el trimestre actual, espera un crecimiento de ingresos de aproximadamente 4% y un margen operativo ajustado cercano al 40%. Las acciones cerraron en $104,49 el 23 de septiembre de 2026, una caída de 8,77%.
EN CONCRETO
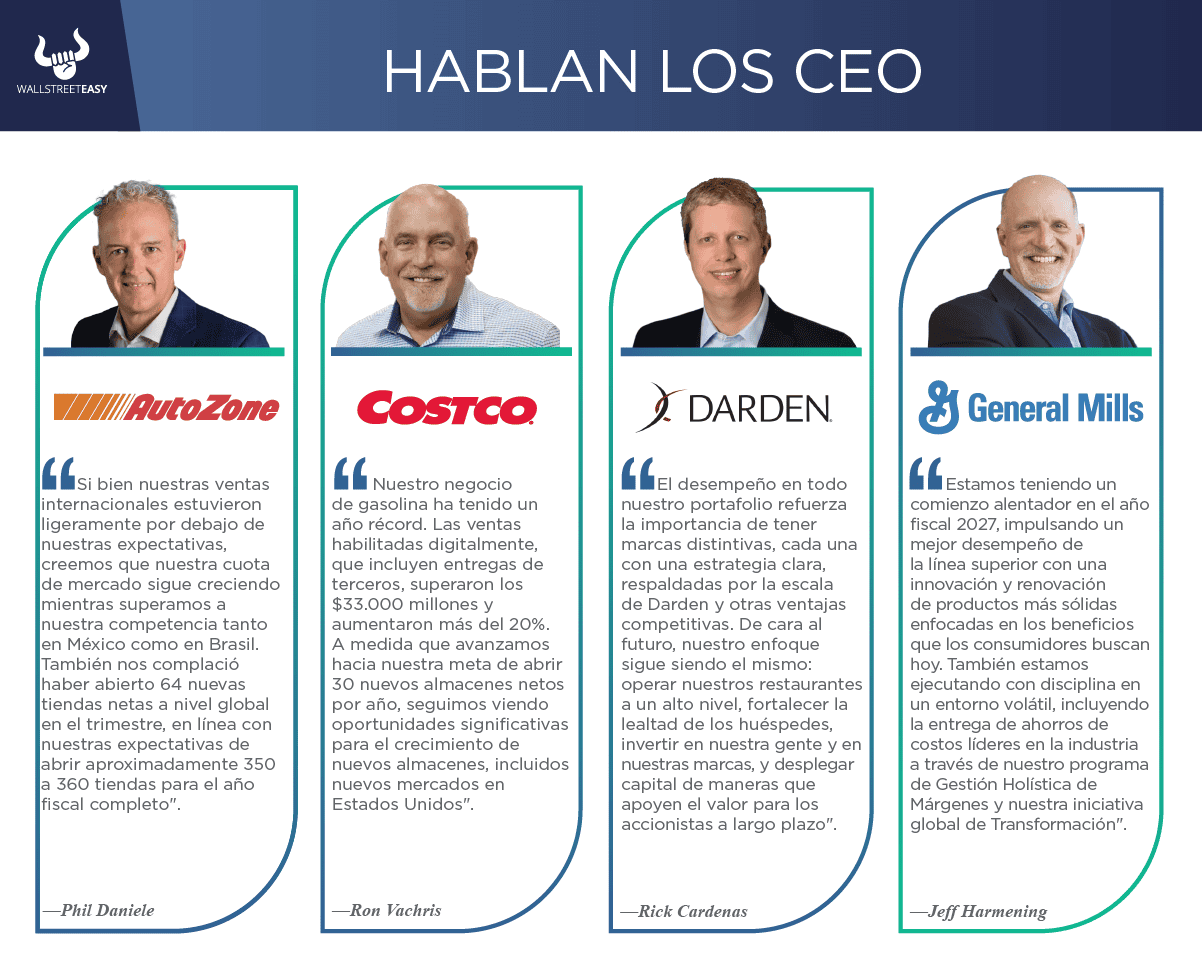
A continuación, veamos lo que opinan los CEO de las principales empresas:
Conclusión: resultados mixtos
De las cinco empresas que observamos para el reporte, Costco y General Mills superaron las proyecciones del mercado tanto en BPA como en ingresos, con Costco impulsado por digital y gasolina. AutoZone y Paychex batieron el BPA esperado, pero sus ingresos quedaron por debajo o en línea, y Paychex cayó en bolsa por la debilidad de Management Solutions. Darden decepcionó en ingresos y sufrió por el bajo crecimiento de Olive Garden, aunque su BPA ajustado estuvo en línea con lo esperado. General Mills también enfrentó una caída anual en ventas y beneficio neto por la desinversión de yogur, pero mantuvo su guía para el año fiscal 2027. Nos mantenemos atentos para traerles los mejores trades.
![]()
|
